Tiêu tiền cho điều mình thật sự coi trọng
Năm ấy, hai người bạn cùng phòng có cùng mức lương. Một người chắt chiu để dành được 1.000 đô, người kia vay nặng lãi để đi châu Âu ba tháng. Người còn nhắc mãi chuyến đi ấy với vẻ tiếc nuối, lại là người đã ở nhà giữ tiền.
Hai người cùng lương, một người vay nặng lãi để đi châu Âu
Đầu những năm 1990, Bill Perkins mới ngoài hai mươi tuổi, làm một chân nhân viên cấp thấp ở Phố Wall với mức lương khoảng 18.000 đô la một năm. Ông ở chung một căn hộ chật chội ở Manhattan với một người bạn. Cái gọi là phòng ngủ của ông chỉ là một góc ngăn bằng tấm vách tạm, ông tả là rộng cỡ cái lò nướng pizza.
Tiền ít đến mức tháng nào không mua vé tháng thì ông không đủ tiền đi tàu điện ngầm. Đưa bạn gái đi xem phim, cô ấy mà gọi thêm bỏng ngô là ông toát mồ hôi. Tối đến, ông lái xe limousine cho sếp để kiếm thêm. Ông tự hào lắm vì với mức lương ấy mà vẫn để dành được khoảng 1.000 đô.
Người ở chung với ông là Jason, làm cùng việc và lương cũng chừng ấy. Một ngày, Jason quyết định tạm gác công việc khoảng ba tháng để đi bụi châu Âu. Không có tiền, anh vay khoảng 10.000 đô từ người duy nhất chịu cho anh vay ngần ấy: một tay cho vay nặng lãi, loại không cần tài sản thế chấp vì có cách khác để đòi nợ.
Perkins bảo bạn: "Điên à? Đi vay nặng lãi á? Rồi bị đánh gãy chân đấy!" Ông còn lo bạn lỡ mất cơ hội thăng tiến. Với ông lúc ấy, bỏ việc đi chơi ba tháng là chuyện xa lạ như bay lên mặt trăng.
Jason vẫn đi. Anh ngủ nhà trọ tập thể giá rẻ, có buổi chiều ở Paris ngồi trong công viên với hai người bạn mới quen, ăn bánh mì với phô mai và uống vang. Khi Jason về, thu nhập của hai người chẳng khác gì nhau. Chỉ là Jason mang về một kho chuyện, còn Perkins thì bắt đầu thấy ghen tị, rồi tiếc.
Cảm giác tiếc ấy lớn dần theo năm tháng. Đến năm 30 tuổi, Perkins mới đi châu Âu, và ông viết rằng lúc ấy đã muộn: ông đã hơi già, cũng đã quen sống sung túc, không còn hợp ngủ nhà trọ tập thể với một đám thanh niên 24 tuổi. Việc nhiều hơn, trách nhiệm nhiều hơn, chẳng còn cách nào nghỉ liền mấy tháng.
Còn Jason, nhiều năm sau, nói với ông rằng giờ mà phải ngủ giường tầng ọp ẹp chung phòng với 20 người, vác cái ba lô gần ba chục ký đi khắp phố thì anh chịu. Nhưng khoản vay năm ấy, dù lãi cao, anh không tiếc chút nào: "Trả bao nhiêu thì tôi vẫn thấy đó là món hời."
Perkins kể lại chuyện này trong cuốn Die With Zero, tạm dịch là Chết với số không, viết khi ông đã thành công với nghề giao dịch năng lượng.
Đọc đến đây, phản xạ đầu tiên của mình là đứng về phía Perkins hồi trẻ. Mình lớn lên với thói quen của bố mẹ: không mua trả góp, đủ tiền mới mua. Vay nặng lãi để đi chơi là việc mình sẽ không làm. Chính Perkins về sau cũng viết rằng vay lãi cao là một ý tồi với gần như tất cả mọi người.
Nhưng đọc lại lần nữa, mình thấy câu chuyện không nói về chuyện vay. Nó nói về một thứ mà tiền để dành không giữ hộ được. Perkins giữ được 1.000 đô, nhưng chuyến đi ông muốn có thì không đứng đó chờ ông.
Sáu bài trước của chặng này, chúng ta đã nói khá nhiều về việc giữ tiền: giàu là được tự quyết thời gian của mình, có khoản dự phòng để bớt bất an, biết con số đủ để không đem thứ đang có ra liều, không mua nhà chỉ vì bạn bè đã mua.
Bài cuối chặng, mình muốn nói về phía còn lại: tiền giữ được rồi thì để làm gì, và làm sao để khi tiêu, nó đi vào đúng những điều mình thật sự coi trọng.
Tiết kiệm theo quán tính, rồi tiêu cũng theo quán tính
Chuyện của Perkins còn một đoạn sau, và mình thấy đoạn này đáng kể hơn.
Một hôm nói chuyện với sếp của mình là Joe Farrell, Perkins khoe đã để dành được khoảng 1.000 đô, tưởng sẽ được khen. Farrell mắng ông là đồ ngốc, kèm một câu chửi thề mà Perkins chép lại nguyên văn trong sách. "Cậu đến đây để kiếm hàng triệu đô.
Cậu nghĩ cả đời cậu chỉ kiếm được 18.000 đô một năm à?" Câu ấy làm Perkins nghĩ lại. Thu nhập của ông rồi sẽ tăng lên nhiều, vậy mà ông đang bớt tiền của chính mình lúc nghèo để dành cho chính mình lúc đã khá giả.
Perkins nghe theo, và theo lời ông tự nhận, ông nghe theo quá đà. Từ một người để dành từng đồng, ông thành người tiêu tiền như đốt. Thu nhập tăng, chi tiêu tăng theo. Ông mua dàn âm thanh có độ trung thực cao hơn mức tai ông nghe ra được.
Ông đi những nhà hàng đắt hơn mà đồ ăn cũng chẳng khác mấy chỗ cũ. Cứ thứ gì có phiên bản đắt hơn là ông chọn phiên bản đắt hơn. Ông tiêu lẹm cả vào khoản dự phòng, đến mức nếu mất việc thì trong tay không có nổi một tháng lương.
Nhìn lại mấy năm ấy, ông viết rằng mình không chỉ ra được một trải nghiệm nào thật sự đáng nhớ. Ông tự gọi đó là chuyển từ chế độ tự động để dành sang chế độ tự động tiêu.
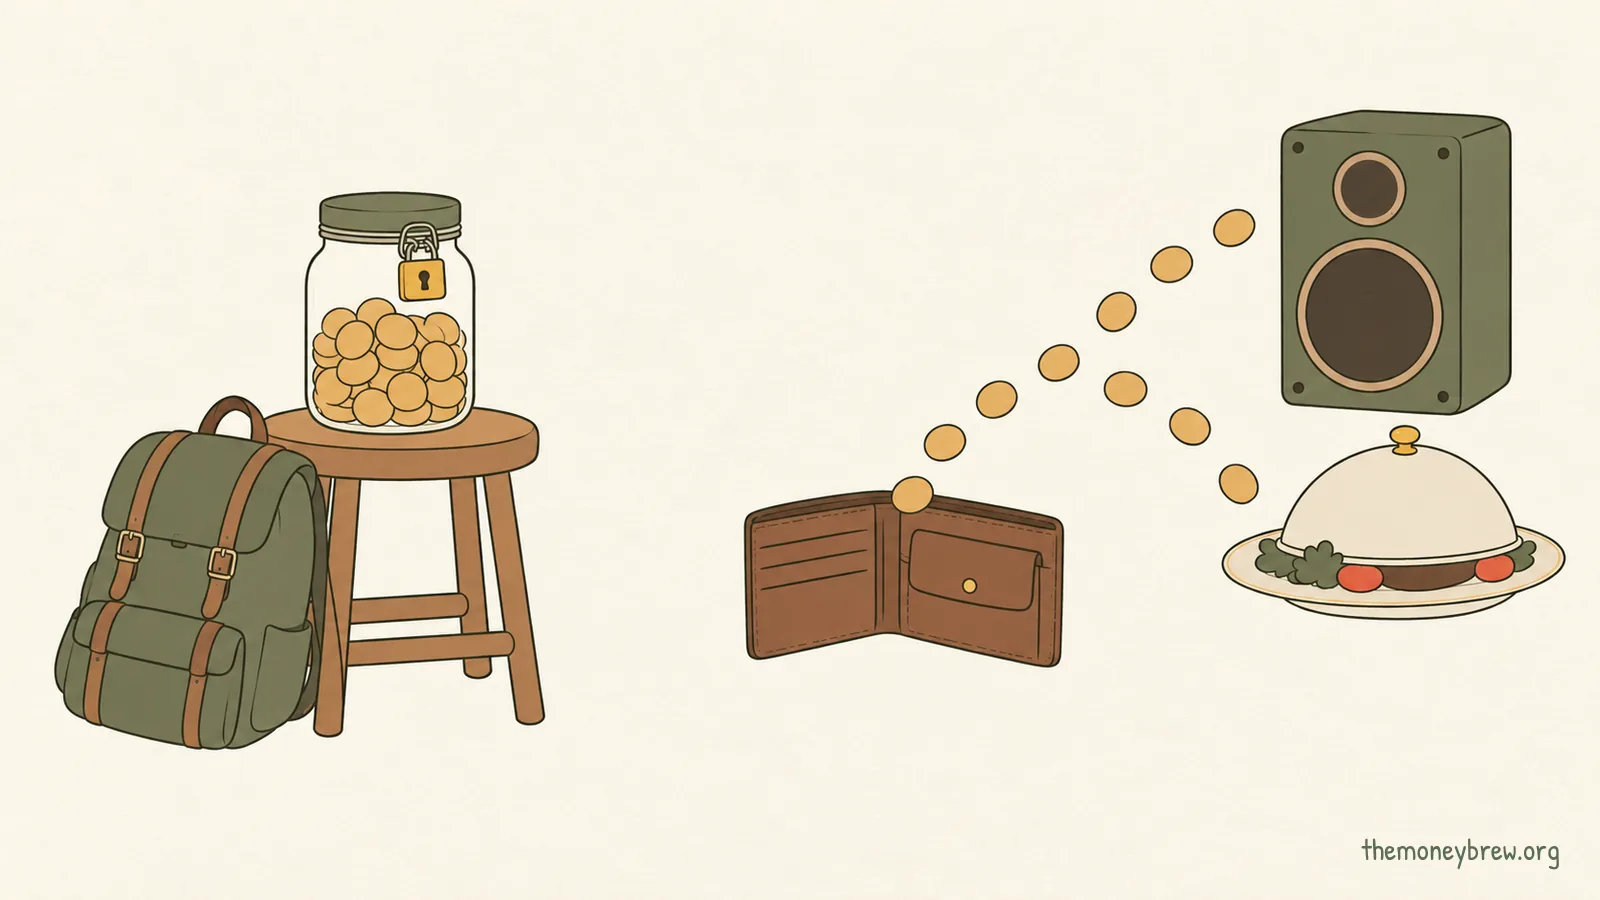
Hai Perkins này trông thì trái ngược, nhưng mình thấy họ giống nhau ở một điểm: cả hai đều không chọn. Perkins năm hai mươi mấy tuổi để dành vì quen thế, chứ chưa nghĩ số tiền ấy để làm gì.
Perkins vài năm sau tiêu vì có tiền, chứ chưa nghĩ mình muốn gì. Một người giữ quá chặt, một người buông quá tay, nhưng tiền của cả hai đều chưa đi vào điều họ coi trọng.
Vì thế mình nghĩ "tiêu nhiều hay tiêu ít" chưa phải câu hỏi chính. Một người tiêu ít vẫn có thể tiêu sai chỗ. Một người tiêu nhiều hơn vẫn có thể tiêu đúng chỗ. Câu đáng hỏi hơn là: khoản này do mình chọn, hay nó tự xảy ra?
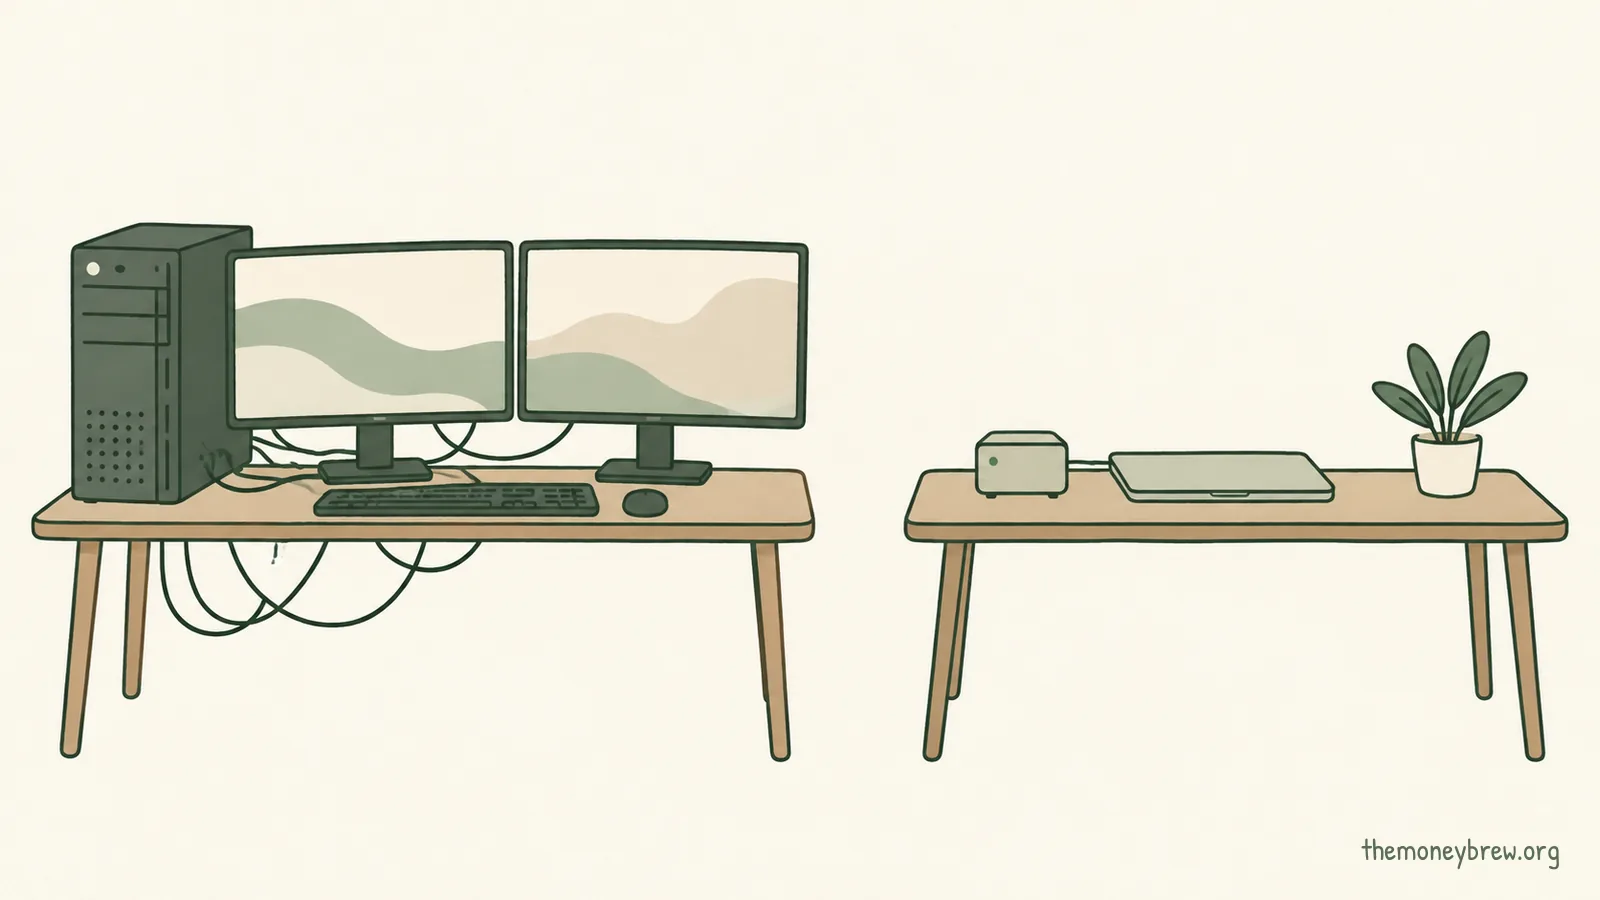
Mình cũng không đứng ngoài chuyện này. Mấy năm trước, mình từng mua một bộ máy tính để bàn cấu hình mạnh, kèm hai màn hình. Một phần vì mình nghĩ có mấy việc cần làm, máy nhanh và hai màn hình sẽ hiệu quả hơn.
Phần nữa, có lẽ vì cứ nhắc tới trader là người ta hay nghĩ ngay tới cảnh ngồi trước mấy cái màn hình chi chít biểu đồ. Dùng một thời gian, mình dần thấy nó lãng phí, cồng kềnh, chiếm chỗ. Lúc ra ngoài mang laptop theo thì dữ liệu lại nằm cả ở máy ở nhà, làm gì cũng bất tiện. Cuối cùng mình bán nó đi.
Nhưng cũng là mua máy tính, chiếc Mini PC mình mua từ đầu năm, chạy 24/7 để dùng các AI agent của mình, thì mình lại thấy là khoản đầu tư giá trị nhất năm nay. Cùng là khoản tiền mua máy tính, nhưng giá trị nó mang lại khác nhau.
Vì sao mình hay nghĩ "để sau cũng được"?
Lý do nghe hợp lý nhất để không đi cùng Jason năm ấy là: sau này có tiền thì đi, cũng vậy thôi. Mình nghĩ nhiều người trong chúng ta đã từng tự nói câu này, với một chuyến đi, một khóa học, hay một dự định nào đó.
Có một nghiên cứu giải thích vì sao câu ấy nghe xuôi tai đến vậy. Năm 2013, ba nhà tâm lý học Jordi Quoidbach, Daniel Gilbert và Timothy Wilson khảo sát hơn 19.000 người từ 18 đến 68 tuổi về tính cách, giá trị sống và sở thích.
Một nhóm được hỏi mười năm qua mình đã thay đổi bao nhiêu. Một nhóm khác cùng độ tuổi được hỏi mười năm tới mình sẽ thay đổi bao nhiêu.
Ở tuổi nào cũng vậy, người ta thấy mình đã khác rất nhiều so với mười năm trước, nhưng lại nghĩ mười năm tới mình sẽ chẳng thay đổi mấy. Nhóm tác giả đặt cho hiện tượng này một cái tên khá vui: ảo tưởng "lịch sử đã kết thúc". Chúng ta hay coi hôm nay là lúc mình đã thành đúng người mà mình sẽ là suốt phần đời còn lại.
Ảo tưởng ấy có giá bằng tiền hẳn hoi. Trong một phần của nghiên cứu, những người được hỏi sẵn sàng trả trung bình 129 đô để mười năm nữa được xem ban nhạc mình đang mê biểu diễn. Còn những người lớn hơn họ mười tuổi chỉ sẵn sàng trả 80 đô để xem ngay bây giờ ban nhạc mình từng mê mười năm trước.
Chính Gilbert kể với báo Los Angeles Times rằng ông có cả nghìn đĩa nhạc mua tốn khá nhiều tiền, giờ không nghe mấy: "Tôi từng tin là mình sẽ nghe Miles Davis cho đến ngày nhắm mắt."
Mình thấy nghiên cứu này cắt theo hai chiều.
Chiều thứ nhất giống chuyện của Perkins. Mình tưởng con người mình mười năm sau vẫn thích, vẫn làm được những gì mình thích hôm nay, nên cứ để sau. Nhưng sức khỏe đổi, trách nhiệm đổi, sở thích đổi, và cả những người đi cùng mình cũng đổi.
Có những việc nếu không làm trong một quãng đời nhất định thì về sau có tiền cũng không mua lại được đúng như thế. Ở bài về thời gian, chúng ta đã thử đếm số lần còn được ở bên bố mẹ. Đó cũng là một khoản có hạn như vậy.
Chiều thứ hai thì ngược lại. Vì tưởng mình sẽ không thay đổi, mình dễ khóa tiền rất lâu vào sở thích của hôm nay: bỏ một khoản lớn cho một thú vui mới chớm, trả góp nhiều năm cho một thứ mà vài năm nữa có khi đã chán.
Bài báo kể nhóm tác giả cho rằng hiện tượng này giúp giải thích vì sao người ta hay có những quyết định về sau hối tiếc, như mua một căn nhà nghỉ dưỡng đắt tiền.
Nên tiêu cho điều mình coi trọng không chỉ là biết mình thích gì. Còn phải hỏi thêm: điều này có hạn không, và mình có đang trói tiền quá lâu vào nó không?
Khi tiền đã đủ mà vẫn chưa dám dùng
Perkins là người trẻ, và thu nhập về sau của ông tăng rất nhanh. Ở phía bên kia có những người đã tích lũy cả đời, rồi vướng vào đúng chỗ ngược lại.
Có một người kể rằng khoảng bảy năm trước, khi bước sang tuổi 50, người ấy đã có khoản tiết kiệm dưỡng già hơn 5 tỷ, một căn nhà ổn định, một chiếc ô tô đủ dùng và một mảnh đất ở tỉnh khoảng 1,5 tỷ.
Nhiều người sẽ nghĩ như vậy là đủ để tính chuyện nghỉ sớm. Nhưng người ấy thấy chữ "đủ" còn mong manh, tiếc công việc đang cho thu nhập tốt, sợ thôi nhận lương đều mỗi tháng thì rủi ro. Làm thêm vài năm nữa cũng không sao, người ấy tự nhủ.
Một năm sau, dịch Covid-19 ập tới. Người ấy bị lây từ một đồng nghiệp, lại có sẵn nhiều bệnh nền nên sức khỏe đi xuống rất nhanh. Qua được giai đoạn nguy hiểm, nhưng cơ thể không bao giờ trở lại như trước. Những chuyến du lịch dài ngày, những bữa ăn ngon ở nhiều vùng miền từng mơ tới, giờ nơi nào muốn đi cũng phải cân nhắc rất kỹ.
Phần lớn tiền và thời gian đi vào thuốc men, tái khám, tập phục hồi. Người ấy viết: nếu được làm lại, có lẽ sẽ chọn nghỉ sớm hơn vài năm, không phải để buông hết, mà để sống chậm lại khi cơ thể còn cho phép.
Đó là lời tự kể, mình không có cách kiểm chứng. Mình cũng không nghĩ người ấy sai khi muốn để dành thêm cho yên tâm, vì chẳng ai đoán trước được một trận dịch.
Mình kể vì nó cho thấy đúng vấn đề của Perkins, chỉ là nhìn từ phía người giỏi để dành: số tiền ấy vốn được giữ cho những chuyến đi, những buổi sáng thong thả, nhưng ngày dùng đến nó chỉ được hẹn bằng mấy chữ "vài năm nữa", và đến khi muốn dùng thì cơ thể đã không chiều theo nữa.
Ở bài "Bao nhiêu là đủ?", chúng ta đã tính con số đủ để không đem thứ đang có ra liều. Câu chuyện này thêm cho con số ấy một việc nữa. Khi đã tới mốc đủ, nó cũng là tín hiệu để mình dám dùng đến phần dư, chứ không phải lý do để kéo cái mốc ra xa thêm.
Có thứ không chờ được, có thứ chờ lại hơn
Ở bài trước, chúng ta đã thử tách lý do của mình khỏi lý do đi mượn từ người khác. Câu hỏi ấy vẫn dùng được ở đây. Ngoài nó ra, trước một khoản chi không bắt buộc mà đủ lớn để phải nghĩ, như một chuyến đi, một khóa học, một món đồ đắt hay một khoản lo cho bố mẹ, mình hay thử hỏi thêm ba câu.
Tiền này lấy từ phần nào? Khoản dự phòng ở bài thứ hai và phần đủ ở bài thứ năm không phải tiền để tiêu cho niềm vui, dù niềm vui ấy chính đáng đến đâu. Perkins tiêu lẹm vào dự phòng và chính ông nhận là sai.
Jason vay nặng lãi, và có phần may mắn khi mọi chuyện êm xuôi. Mình chọn cách bố mẹ đã dạy: đủ tiền mới mua. Phần đáng đem ra cân nhắc chỉ là phần còn dư sau hai khoản kia.
Điều này có hạn không? Năm năm, mười năm nữa, mình còn muốn, còn làm được, còn đi cùng đúng những người ấy không? Đeo ba lô đi bụi năm 24 tuổi, đưa bố mẹ đi xa khi bố mẹ còn đi lại được, học một nghề mới khi mình còn đủ sức bắt đầu lại, những việc như thế có hạn.
Một chiếc điện thoại đời mới thì năm sau vẫn còn, thường còn rẻ hơn. Có những thứ chờ cho đủ tiền lại tốt hơn: mình mua căn hộ đầu tiên khi đã tích lũy đủ, không phải vay ai, và như mình kể ở bài thứ hai, đó là lần mua tài sản vui nhất của mình.
Một năm sau, mình còn nhớ đến nó không? Perkins gọi phần đọng lại sau một trải nghiệm là "cổ tức ký ức": chuyến đi kết thúc rồi nhưng mỗi lần nhớ lại, kể lại, nó lại trả cho mình thêm một chút niềm vui. Dàn âm thanh đắt tiền của ông thì không.
Mình không nghĩ trải nghiệm lúc nào cũng hơn đồ vật. Chiếc Mini PC của mình chẳng để lại kỷ niệm gì đặc biệt, nhưng ngày nào nó cũng đang làm đúng việc mình mua nó về để làm. Câu hỏi chỉ là khi cảm giác mới mua đã qua, khoản này còn để lại gì không.
Ba câu này không nhằm tìm ra khoản nào đúng, khoản nào sai. Chúng giúp mình thấy rõ mình đang đổi cái gì lấy cái gì.
Muốn dồn tiền cho một thứ có hạn, thường mình phải bớt ở một chỗ đang chạy theo quán tính: một gói dịch vụ đăng ký rồi không dùng, những lần đổi đồ chỉ vì có đời mới, những bữa ăn đắt hơn mà chẳng ngon hơn. Đó cũng là những chỗ Perkins từng tiêu mà về sau không nhớ gì.
Không phải ai cũng nên tiêu như Perkins
Nói cho công bằng, Perkins ở một hoàn cảnh rất riêng. Ông tự nhận mình thành công nhờ một chút kỹ năng và rất nhiều may mắn. Lời khuyên bớt để dành khi còn trẻ của ông dựa trên giả định thu nhập rồi sẽ tăng lên nhiều. Với không ít người, thu nhập không đi lên đều như thế, và tiền lương còn phải lo cho bố mẹ, cho em, cho con.
Chính ông cũng viết một đoạn mà mình thấy đáng nhớ. Ông mê du lịch và mê poker, mỗi năm tiêu một phần lớn tiền để dành vào hai thứ ấy. Nhưng ông nói rõ mình không khuyên ai đem tiền tiết kiệm đi du lịch, càng không khuyên chơi poker.
Điều ông khuyên là tìm ra điều làm mình vui, rồi đổi tiền thành đúng những trải nghiệm ấy. Có người thích đi xa, có người thích ở gần nhà. Có người vui khi chi cho bản thân và gia đình, có người vui khi giúp những người khó khăn hơn mình.
Đây là chỗ không ai chấm điểm hộ ai được. Lần đầu đi trekking, mình đi một mình theo tour, mấy bạn đi cùng hỏi mình đi để "chữa lành" vết thương nào. Chẳng có vết thương nào cả, mình thích đi, thích ở gần thiên nhiên thôi.
Người ngoài chấm điểm hộ đôi khi còn lấy mất niềm vui của chính khoản tiền ấy. Một người bạn của mình có lần cùng vợ mua quà cho mẹ vợ khi ông bà vừa xây nhà mới: một chiếc robot hút bụi, hai vợ chồng tìm hiểu kỹ rồi mới chọn.
Cả nhà đang hào hứng mở hộp xem hướng dẫn thì một bà cô bên vợ hỏi giá, rồi kể cháu bà cũng làm đầu tư, mua con robot đắt gấp đôi, xây nhà mười mấy tỷ, đi xe Mercedes mấy tỷ. Bạn mình chẳng biết người cháu ấy là ai. Món quà đang vui, bỗng thành thứ khiến người tặng thấy như mình vừa mua phải hàng rẻ tiền.
Chiếc robot vẫn hút bụi y như trước câu hỏi giá ấy. Chỉ có niềm vui của người tặng là bị đem ra so với con robot của một người cháu mà chẳng ai trong nhà biết mặt. Đắt hay rẻ, đi xa hay ở nhà, mỗi lựa chọn đều có lý của nó, miễn là mình biết mình đang trả tiền cho điều gì.
Và nếu tiền lương tháng này còn chưa đủ trang trải những thứ thiết yếu, câu hỏi trước mắt sẽ khác. Lúc ấy, việc cần làm là giữ cho cuộc sống ổn định, dựng dần khoản dự phòng như bài thứ hai của chặng đã nói. Chẳng ai phải thấy mình sống sai vì chưa có đồng nào cho một sở thích.
Thử với vài khoản sắp chi
Nếu muốn thử, bạn lấy một tờ giấy và dành khoảng 15 phút. Lần này mình không nhìn lại sao kê, mà nhìn về phía trước.
- Bước 1: Viết ra ba đến năm khoản bạn đang muốn chi trong một, hai năm tới mà không bắt buộc phải chi. Một chuyến đi, một khóa học, một món đồ, hay một lần đưa bố mẹ đi chơi.
- Bước 2: Ghi bên cạnh mỗi khoản tiền sẽ lấy từ đâu. Khoản nào phải đụng vào dự phòng hoặc phần đủ thì tạm lùi lại, cho tới khi có phần dư.
- Bước 3: Đánh dấu những khoản có hạn: năm năm nữa mình còn làm được như bây giờ không, còn những người ấy đi cùng không.
- Bước 4: Chọn khoản có hạn mà bạn thấy quan trọng nhất. Ghi một mốc thời gian cụ thể và số tiền cần để dành mỗi tháng cho nó. Đừng ghi "khi nào rảnh" hay "khi nào có tiền".
- Bước 5: Tìm một khoản đang chi theo quán tính mà bỏ đi bạn cũng chẳng thấy thiếu. Chuyển phần tiền ấy sang khoản ở bước 4.
Bước 4 là bước mình thấy khó nhất, vì nó buộc mình hẹn một ngày với chính mình. Câu "làm thêm vài năm nữa" của người có hơn 5 tỷ kia cũng là một lời hẹn, chỉ là một lời hẹn không có ngày.
Quay lại căn phòng nhỏ cỡ cái lò nướng pizza ở Manhattan. Năm ấy, Perkins có 1.000 đô trong tài khoản và một lý do rất hợp lý để ở nhà. Jason có một khoản nợ đắt và một chiếc giường tầng ọp ẹp ở đâu đó bên châu Âu. Nhiều năm sau, người tiếc lại là người cầm tiền.
Chặng này bắt đầu bằng câu hỏi thế nào là giàu có. Sau bảy bài, mình không có một định nghĩa gọn gàng hơn, chỉ thêm một điều muốn giữ lại. Tiền để dành cho mình quyền được chọn. Nhưng quyền ấy chỉ có ý nghĩa khi đến lúc, mình dám dùng nó cho những điều mình thật sự coi trọng, trước khi chúng lặng lẽ đi qua.