Bạn bè mua nhà, còn mình?
Bạn bè lần lượt nhận chìa khóa, còn mình vẫn trả tiền thuê đều đặn mỗi tháng. Mình đang chậm thật, hay đang tránh được một món nợ mà người ngoài không nhìn thấy?
Dạy người ta làm giàu mà lại đi thuê nhà
Ramit Sethi là tác giả cuốn sách có cái tên rất thẳng: I Will Teach You to Be Rich, tạm dịch là Tôi sẽ dạy bạn làm giàu. Trên podcast The Diary Of A CEO năm 2023, ông kể một lần có khách đến chơi nhà. Vừa bắt tay, khách vừa hỏi: căn này của anh à? Ông bảo không, tôi thuê.
Ông nhớ rõ cái khoảnh khắc khách ngớ ra. Người ta biết ông là "anh chàng dạy làm giàu", vậy mà lại đi thuê nhà. Ông tả lại đúng điều họ đang nghĩ trong đầu: thuê nhà chẳng phải dành cho kẻ thua cuộc sao?
Ramit thuê vì ông đã tính. Ở New York, sở hữu một căn như căn ông đang ở tốn hơn gấp đôi tiền thuê mỗi tháng, nên ông chọn thuê.
Nhưng trong cùng cuộc nói chuyện, ông nói thêm một câu ít người nhớ: một ngày nào đó ông cũng sẽ mua nhà, xét về tiền đó sẽ là một quyết định tệ, và ông vẫn sẽ mua. Điều ông muốn nhắn chỉ là với món đồ lớn nhất đời mình, hãy ngồi tính cho kỹ.
Mình thấy trong chuyện này có hai điều. Người khách chỉ nhìn căn nhà rồi chấm điểm người ở trong đó. Còn người tính kỹ nhất cũng có lúc mua nhà vì những lý do không nằm trong bảng tính.
Với nhiều người trong chúng ta, câu hỏi mua nhà thường không bắt đầu từ bảng tính. Nó đến từ một buổi tân gia, một tấm ảnh nhận chìa khóa trên mạng, hay câu hỏi rất quen trong bữa cơm: "Bao giờ thì mua nhà?". Bạn bè lần lượt có nhà, còn mình vẫn chuyển khoản tiền thuê đều đặn mỗi tháng.
Mình nghĩ bạn bè mua nhà trước chưa chắc đã đi trước mình. Có khi họ chỉ bắt đầu trả nợ trước mình thôi. Bài này thử nhìn kỹ hơn cả hai con đường: mua sớm bằng tiền vay sẽ được gì, mất gì; đủ tiền rồi mới mua thì sao; và làm sao biết mình muốn mua vì cần thật, hay vì sợ bị bỏ lại.
Mình chỉ thấy căn nhà, không thấy phần phía sau
Có một bạn 34 tuổi, đi làm mười năm ở Sài Gòn, kể về nhóm bốn người bạn thân từ thời đại học. Hai người đã mua căn hộ. Nhìn từ ngoài, ai cũng nghĩ họ thành công, mới ngoài 30 đã có nhà ở thành phố.
Chỉ khi ngồi lại nói chuyện, bạn ấy mới biết một người vay gần 70% giá căn hộ, lương về là trích ngay hơn một nửa trả ngân hàng, có tháng phải nhờ bố mẹ ở quê gửi đồ ăn lên. Người thứ ba không chịu nổi áp lực, về quê mở một cửa hàng nhỏ. Còn bạn ấy vẫn ở thuê, và bị người xung quanh nói là "thiếu chí tiến thủ".
Mình cũng có đọc được câu chuyện của một bạn sinh năm 1998, quê Nghệ An, lấy chồng được hai năm, con chưa đầy một tuổi. Tháng 3/2026, hai vợ chồng bạn ấy mua một căn hộ 55 m² ở phía tây Hà Nội, giá 4,6 tỷ. Lý do rất dễ hiểu: "Có con rồi, cứ thuê nhà mãi cũng không yên tâm".
Người ngoài chỉ thấy một cặp vợ chồng chưa đến 30 tuổi đã có căn hộ ở Hà Nội. Phần ít ai thấy là thế này. Tiền hai vợ chồng tích lũy được khoảng 1 tỷ. Thêm 1 tỷ vay anh em họ hàng, có khoản phải trả lãi. Thêm 1 tỷ vay ngân hàng, nhờ bố mẹ chồng đem sổ đỏ đi thế chấp.
Mỗi tháng tiền trả ngân hàng cộng tiền đóng cho chủ đầu tư vào khoảng 60 triệu, chưa kể tiền thuê nhà trong lúc chờ nhận nhà. Chồng bạn ấy nhận thêm việc sau giờ làm, nhiều hôm về đến nhà thì con đã ngủ. Đến lúc nhận nhà, gia đình còn phải lo thêm khoảng 1,6 tỷ nữa.
"Có hôm mở lịch thanh toán mà mất ngủ", bạn ấy kể.
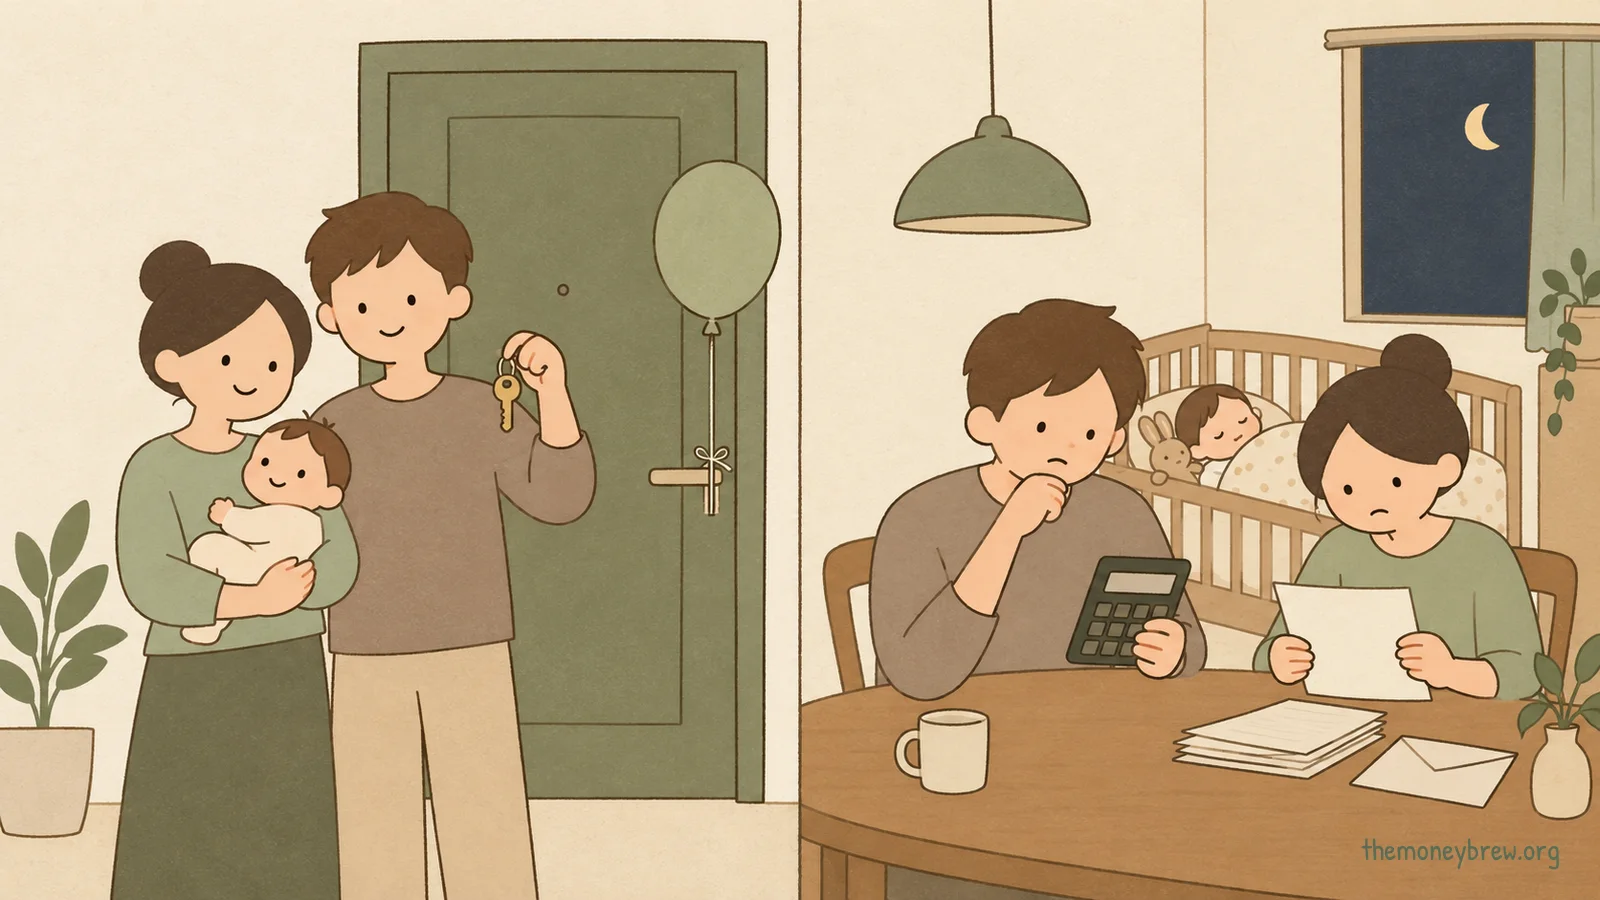
Mình không kể để nói bạn ấy chọn sai. Có thể vài năm nữa, nhìn con chạy nhảy trong căn nhà của mình, bạn ấy thấy những tháng căng thẳng ấy là đáng. Chỉ là nếu mình là một người bạn cùng tuổi đang ở thuê, nghe tin ấy, rất có thể mình sẽ chạnh lòng với một bức tranh chỉ có một nửa.
Trong cuốn Tâm lý học về tiền, Morgan Housel viết rằng chúng ta nhìn thấy người khác chi tiền cho nhà cửa, xe cộ, những chuyến đi, nhưng không thấy mục tiêu, nỗi lo và hoàn cảnh của họ. Hồi đi học, chép bài của bạn bên cạnh chỉ có ích khi hai đứa làm cùng một đề.
Căn nhà của bạn bè cũng đi kèm một đề bài mà mình hiếm khi được đọc hết: bố mẹ có góp tiền không, hai vợ chồng cùng đi làm hay một người, đã biết sẽ ở thành phố này cả đời chưa, và mua từ năm nào.
Riêng cái mốc thời gian đã khác nhiều hơn mình tưởng. Theo Savills, một công ty tư vấn và môi giới bất động sản, năm năm qua giá căn hộ mới mở bán ở Hà Nội tăng bình quân khoảng 25% mỗi năm, còn thu nhập người dân Hà Nội tăng khoảng 9% mỗi năm.
Theo giá trung bình họ đưa ra cho quý III năm nay, một căn 70 m² ở Hà Nội vào khoảng 7,5 tỷ, bằng khoảng 58 năm thu nhập bình quân của một lao động ở thành thị. Người bạn mua năm 2021 và mình định mua năm nay đứng ở hai vạch xuất phát khác nhau, dù cùng tuổi, cùng lớp, cùng mức lương. Nếu bạn chưa mua được nhà ở thành phố, rất có thể không phải vì bạn kém cỏi hay lười cố gắng.
Mua vì cần, hay vì sợ bị bỏ lại?
Biết là vậy, nghe tin bạn mua nhà mình vẫn thấy sốt ruột. Cảm giác ấy không chỉ là chạnh lòng.
Ở Mỹ, một nhóm nhà kinh tế từng ghép dữ liệu bạn bè trên Facebook của khoảng 1,4 triệu người ở Los Angeles với dữ liệu mua bán nhà. Người có bạn bè sống ở nơi giá nhà vừa tăng mạnh thì dễ chuyển từ thuê sang mua hơn, chọn căn rộng hơn một chút và chịu trả giá cao hơn một chút.
Theo nhóm tác giả, thứ lan từ bạn bè sang mình là kỳ vọng: nghe bạn kể nhà lên giá, người ta tin hơn rằng mua nhà là khoản đầu tư tốt và giá sẽ còn lên nữa.
Đây là dữ liệu Mỹ, không phải của chúng ta. Nhưng nó gọi đúng tên thứ hay đi kèm tin bạn bè mua nhà: một câu chuyện về giá. Mua sớm thì lời, chờ thêm là lỡ. Câu chuyện ấy kể về quá khứ của người khác, còn mình thì phải trả bằng tương lai của mình.
Bạn sinh năm 1998 kia mua vào tháng 3. Đến tháng 8, theo lời bạn ấy, những căn tương đương đang được chào bán khoảng 4 tỷ, thấp hơn giá bạn ấy mua khoảng 600 triệu.
"Giá bây giờ xuống nhưng tiền mình phải đóng vẫn vậy." Không ai biết giá nhà sắp tới đi về đâu. Mình chỉ muốn nói giá nhà không đi một chiều, dù chuyện quanh bàn nhậu thường chỉ kể một chiều.
Vậy làm sao phân biệt mình cần mua thật, hay đang mua vì sợ bị bỏ lại? Mình hay thử bằng cách hỏi: lý do này đến từ cuộc sống của mình, hay từ người khác?
- Lý do của mình thường cụ thể: con sắp vào lớp một và cần một chỗ ở ổn định, bố mẹ già cần ở gần, chủ nhà năm nào cũng tăng giá hoặc đòi nhà, công việc đã ổn và mình biết sẽ ở thành phố này lâu dài.
- Lý do đi mượn thường mơ hồ hơn: bị hỏi nhiều quá, bạn thân vừa mua, sợ giá còn lên, thấy mình đến tuổi này rồi mà chưa có gì.
Không có lý do nào đáng xấu hổ. Sợ bị bỏ lại là cảm giác rất người. Cái nguy hiểm của nó là hay đi kèm hai thứ: vay nhiều hơn sức mình, và chọn vội hơn mức cần thiết. Mua vì cần, mình sẽ chọn căn hợp với nhu cầu. Mua vì sợ, mình dễ chọn căn mà mình nghĩ người khác sẽ thấy là ổn.
Vay để mua sớm, hay đủ tiền rồi mới mua?
Để dễ so, mình lấy một ví dụ. Một cặp vợ chồng ở Hà Nội, thu nhập cả nhà 60 triệu mỗi tháng, chi tiêu thiết yếu khoảng 25 triệu, đã để dành được 2 tỷ. Họ thích một căn hộ cũ đã có sổ, 70 m², giá 4,2 tỷ. Một căn tương tự cho thuê khoảng 13 triệu mỗi tháng.
Nếu vay để mua ngay
Vay 60% giá nhà là 2,52 tỷ, trong 25 năm. Tiền trả trước 1,68 tỷ, cộng lệ phí trước bạ, thủ tục và ít nội thất, tổng cộng họ bỏ ra khoảng 1,86 tỷ. Trong tay còn lại khoảng 144 triệu.
Năm đầu được lãi ưu đãi 9,5%, mỗi tháng trả ngân hàng khoảng 28,4 triệu, gần một nửa thu nhập. Hết ưu đãi, lãi thả nổi lên 13%, mức nhiều người vay đang gặp năm nay, con số ấy thành khoảng 34,6 triệu, gần 60% thu nhập.
Họ được gì? Có chỗ ở của mình ngay, không phải lo chủ nhà đòi nhà hay tăng giá. Con có một chỗ cố định để lớn lên. Nếu giá nhà tăng, họ hưởng trọn phần tăng trên cả căn 4,2 tỷ dù mới bỏ ra một nửa.
Và như giáo sư Scott Galloway từng nói, khoản trả góp là một kiểu ép mình để dành: kẹt tiền thì người ta cắt đủ thứ, hiếm ai bỏ trả nợ nhà.
Họ mất gì? Gần như toàn bộ tiền dự phòng. Ba, bốn năm tới, nếu một người muốn nghỉ việc đi học thêm, muốn thử làm riêng hay nhận một lời mời ở thành phố khác, quyết định ấy sẽ khó hơn nhiều.
Khoản vốn có thể dùng để kinh doanh hay đầu tư nơi khác đã nằm trong tường nhà. Và đòn bẩy làm lớn cả hai chiều: giá tăng thì lời to, giá giảm thì lỗ cũng to.
Nếu đủ tiền rồi mới mua
Bản thân mình may mắn mua được nhà vào năm 30 tuổi. Trước đó, tiền của mình chủ yếu dành cho kinh doanh và tích lũy đầu tư. Đến khi tích lũy đủ, mình mới mua, và mua mà không vay. Lúc mình mua, giá chung cư mở bán ở Hà Nội còn thấp hơn bây giờ rất nhiều, đúng như chuyện hai vạch xuất phát ở trên. Nếu là bây giờ, chưa chắc mình đã làm được như vậy.
Như mình kể ở bài thứ hai của chặng này, căn hộ ấy là lần mua tài sản vui nhất của mình. Nó vui còn vì trước đó, mình đã có những giai đoạn kinh doanh, đầu tư thất bại, lỗ vốn, rồi cố gắng gượng dậy dần dần.
Những lúc ấy, qua lời bố mẹ nói, mình hiểu có lẽ bố mẹ cũng nghi ngờ những quyết định và con đường mình đang đi. Đến khi mua được căn hộ bằng tiền mình tự tích lũy, không phải vay ai, mình càng có thêm lòng tin vào con đường mình đã chọn, dù đã có những khoảnh khắc mình nghi ngờ chính mình.
Nhưng phải nói cho công bằng: do mình vẫn độc thân nên có những quyết định mình nghĩ sẽ dễ hơn một chút so với những người đã có gia đình. Bạn sinh năm 1998 kia mua nhà khi con chưa đầy một tuổi. Với bạn ấy, chờ thêm vài năm cho đủ tiền là một bài toán khác hẳn.
Quay lại cặp vợ chồng trong ví dụ. Nếu họ chờ, mỗi tháng để dành thêm 20 triệu và gửi tiết kiệm lãi 5,5%, thì:
- Nếu giá căn ấy đứng yên, khoảng 6 năm nữa họ đủ tiền mua mà không vay.
- Nếu giá tăng 3% mỗi năm, phải khoảng 8 năm, lúc ấy căn đã thành khoảng 5,3 tỷ.
- Nếu giá tăng 6% mỗi năm, họ phải chờ hơn 16 năm.
Cái được của con đường này là nhẹ đầu. Không có lịch trả nợ, không sợ lãi thả nổi, mất việc vài tháng cũng không phải bán nhà. Trong những năm chờ, tiền của họ còn được làm những việc khác trước: học thêm, làm ăn, hay đơn giản là để cả nhà sống thoải mái hơn.
Cái mất là thời gian, và rủi ro giá chạy nhanh hơn tiền tích lũy. Còn một rủi ro nữa, nằm ở chính mình. David Bach, tác giả nhiều sách về tài chính cá nhân ở Mỹ, nói trên The Diary Of A CEO rằng chuyện người ở thuê sẽ đem phần tiền chênh đi đầu tư là "hoàn toàn hoang đường": ngoài đời, người ta thuê một căn đẹp hơn sức mình rồi tiêu hết.
Ông thuộc phe nên mua, và khi ông đưa ra con số người có nhà ở Mỹ giàu gấp 40 lần người ở thuê, người dẫn chương trình hỏi vặn ngay rằng con số ấy chưa chứng minh được chính căn nhà làm họ giàu.
Nhưng nỗi lo của ông về phần tiền chênh thì có thật. Ở thuê không có lỗi. Chỗ khác nhau nằm ở phần tiền không bỏ vào nhà: được giao cho một việc có tên, hay lặng lẽ đi vào một căn thuê rộng hơn và vài chuyến đi.
Con đường ở giữa
Giữa vay nhiều để mua ngay và chờ cho đủ tiền còn nhiều lựa chọn khác. Vay ít hơn. Mua căn nhỏ hơn hoặc xa trung tâm hơn một chút rồi đổi sau.
Mình từng viết: nếu không đủ tiền mua căn ba phòng ngủ thì mua căn hai phòng ngủ thôi. Với cặp vợ chồng trong ví dụ, chỉ cần vay 30% thay vì 60% là tiền trả ngân hàng mỗi tháng sau ưu đãi đã giảm còn một nửa.
Một phép tính để biết mình đang đặt cược vào điều gì
Câu "thuê nhà là ném tiền qua cửa sổ" sai ở chỗ nó chỉ nhìn một phía. Mua nhà cũng có những khoản tiền đi mà không quay lại. Housel nói vui trên The Diary Of A CEO: muốn biết thế nào là ném tiền qua cửa sổ thì thử thay cái mái nhà của chính mình xem.
Có một cách tính nhanh mà bạn chỉ cần giấy bút. Mỗi năm, nếu mua, những khoản không lấy lại được gồm ba phần:
- Tiền vay nhân với lãi vay.
- Tiền mình tự bỏ ra nhân với lãi gửi tiết kiệm, vì nếu không mua, số tiền ấy đã sinh lãi.
- Phí quản lý, sửa chữa, bảo hiểm, thường vào khoảng 1% giá nhà mỗi năm.
Tiền gốc trả ngân hàng không tính vào đây, vì đó là phần mình đang tích vào căn nhà.
Với ví dụ trên: 2,52 tỷ nhân 13% là khoảng 328 triệu. 1,86 tỷ nhân 5,5% là khoảng 102 triệu. Phí quản lý và sửa chữa khoảng 33 triệu. Cộng lại khoảng 463 triệu một năm, tức gần 39 triệu mỗi tháng. Trong khi thuê căn tương tự chỉ tốn 13 triệu.
Phần chênh khoảng 307 triệu một năm, bằng khoảng 7% giá căn nhà. Nói cách khác, năm đầu tiên giá nhà phải tăng khoảng 7% thì mua mới không thiệt hơn thuê. Tính đủ mười năm, khi nợ giảm dần còn tiền thuê tăng dần, con số ấy là khoảng 6,2% mỗi năm.
Ở Canada, nhà quản lý quỹ Ben Felix rút cách tính này thành "quy tắc 5%": tiền thuê một năm thấp hơn 5% giá nhà thì thuê có lợi hơn. Ở mình lãi vay cao hơn nhiều, nên với lãi suất hiện nay, con số ấy thường trên 5%.
Mình không biết giá nhà mười năm tới sẽ tăng bao nhiêu, và cũng không ai biết. Năm năm qua có những nơi tăng rất nhanh. Từ giữa năm 2011 đến giữa năm 2013, chỉ số giá nhà ở Hà Nội của Savills giảm khoảng một phần tư.
Vì vậy, con số 6,2% ở trên không có nghĩa là giá nhà sẽ tăng 6,2% mỗi năm. Đó là mức tăng cần có để mua không thiệt hơn thuê, tính từ ví dụ trong bài.
Nói cách khác, khi vay để mua căn này, chúng ta đang đặt cược rằng giá của nó sẽ tăng nhanh hơn khoảng 6,2% mỗi năm. Nếu chúng ta tin như vậy, và kể cả khi giá không lên được như thế mà cuộc sống vẫn ổn, thì mua là một lựa chọn có lý. Còn nếu chưa chắc, chờ thêm hay tiếp tục ở thuê cũng không có nghĩa là chúng ta chậm hơn ai.
Công cụ ở cuối bài làm phép tính này kỹ hơn, theo từng tháng, với số của chính bạn.
Đặt trước những tình huống xấu
Bảng tính trả lời câu hỏi con đường nào để lại nhiều tiền hơn. Nhưng có một câu hỏi quan trọng không kém: nếu chuyện không như ý thì mình có chịu nổi không?
Với cặp vợ chồng trong ví dụ, thử đặt ra vài tình huống:
- Một người mất thu nhập. Nếu mua, sau khi trả trước họ còn khoảng 144 triệu. Mỗi tháng cần khoảng 62 triệu cho tiền trả ngân hàng, phí quản lý và sinh hoạt, nên số tiền ấy chỉ đủ hơn hai tháng nếu cả nhà mất thu nhập. Nếu thuê và giữ nguyên 2 tỷ, họ cầm cự được hơn bốn năm.
- Lãi tăng thêm 3 điểm. Tiền trả ngân hàng lên khoảng 40,7 triệu, gần 70% thu nhập.
- Giá giảm đúng lúc phải bán. Giảm 20% là mất khoảng 840 triệu, gần một nửa số tiền họ tự bỏ ra.
- Phải chuyển thành phố, đổi việc. Bán nhà mất thời gian, mất phí môi giới và thuế, còn có thể phải trả phí trả nợ trước hạn.
Bạn sinh năm 1998 kia kể điều bạn ấy sợ nhất là chồng ốm hoặc công việc có vấn đề. Đó không phải nỗi lo viển vông. Đó là đúng tình huống mà khoản vay ít khi tính tới.
Mình không viết những dòng này để dọa. Biết trước những tình huống ấy để chuẩn bị: vay ít hơn một chút, chọn căn rẻ hơn một chút, hay giữ lại ít nhất vài tháng chi tiêu sau khi trả trước. Bài thứ hai của chặng này đã nói kỹ về khoản tiền dùng được ngay, và mua nhà là lúc khoản ấy dễ bị vét sạch nhất.
Phần không nằm trong bảng tính
Morgan Housel và vợ ở thuê mười năm, qua năm thành phố. Trên The Diary Of A CEO năm 2025, ông nói đó là điều tốt nhất hai vợ chồng từng làm, vì muốn đi đâu thì xếp đồ đi, không bị buộc vào đâu cả.
Rồi gần như đúng tuần con trai đầu lòng chào đời, trong đầu ông như có công tắc bật lên. Ông muốn một chỗ là của mình, nơi không có chủ nhà nào gửi thư báo phải dọn đi.
Ông kể thêm một chuyện. Tám tháng trước buổi nói chuyện ấy, gia đình ông bán căn nhà cũ ở Seattle. Đăng nhập tài khoản ngân hàng, nhìn số tiền bán nhà vừa về, ông thấy con số ấy chẳng có nghĩa gì.
Còn căn nhà thì có nghĩa tất cả: con gái ông chập chững những bước đầu tiên ở chân cầu thang, con trai ông đi mẫu giáo ngày đầu tiên khi cả nhà còn ở đó, bao nhiêu mùa lễ cả nhà quây quần. Ông bảo mình chẳng có kỷ niệm nào về bước đi đầu tiên của con gái trong quỹ chỉ số cả. Nhưng ngay sau đó ông thêm một vế: căn nhà vẫn phải nằm trong khả năng tài chính của mình.
Vế sau ấy quan trọng hơn mình tưởng. Ở Hàn Quốc, một nghiên cứu theo dõi hơn 16 nghìn người từ năm 2007 đến 2020 thấy mức hài lòng với cuộc sống tăng lên khi người ta mua nhà và vẫn còn đến vài năm sau, nhưng chỉ ở những người không bị chi phí nhà ở đè nặng.
Ở Đức, một nghiên cứu năm 2024 thấy niềm vui có nhà qua đi khá nhanh, và ai vay càng nặng so với thu nhập thì mức hài lòng càng giảm. Đây là dữ liệu nước ngoài, lại là dữ liệu quan sát nên chưa nói được mọi điều. Nhưng chúng khớp với câu chuyện của Housel: căn nhà mang lại cảm giác an cư khi nó không biến thành nỗi lo mỗi đầu tháng.
Ở thuê cũng có cái yên tâm riêng, và cái bất an riêng. Muốn đổi việc, đổi thành phố thì nhẹ. Nhưng mỗi lần hết hợp đồng lại hồi hộp chủ nhà có tăng giá không, có lấy lại nhà không, và con lớn lên ở nhiều nơi khác nhau.
Không bên nào chỉ toàn ưu điểm, nên mình cũng không nghĩ cứ chờ là khôn. Chờ cũng là một kiểu đặt cược, chỉ là theo chiều ngược lại.
Viết đề bài chỗ ở của chính mình
Nếu muốn thử, bạn lấy một tờ giấy, mở công cụ ở cuối bài và dành khoảng 20 phút.
- Bước 1: Nghĩ tới một, hai người bạn vừa mua nhà. Kẻ hai cột. Cột trái ghi những gì mình thấy: căn nhà, khu nào, rộng bao nhiêu. Cột phải ghi những gì mình không biết: bố mẹ có giúp không, vay bao nhiêu, mỗi tháng còn lại bao nhiêu tiền. Thường cột phải sẽ dài hơn.
- Bước 2: Viết ra mọi lý do khiến bạn muốn mua nhà trong hai năm tới. Đánh dấu lý do nào đến từ cuộc sống của mình, lý do nào đi mượn từ người khác.
- Bước 3: Nhập căn nhà bạn đang để ý vào phần Thuê vs Mua của công cụ. Ghi lại bốn con số: tiền thuê hòa vốn, mức tăng giá nhà cần có, tiền trả ngân hàng sau ưu đãi so với thu nhập, và số tháng cầm cự nếu mất thu nhập.
- Bước 4: Hình dung mỗi đầu tháng phải chuyển con số trả ngân hàng ấy đi. Bạn có còn thấy vui khi mở cửa bước vào nhà không? Nếu câu trả lời là không chắc, thử kéo tỷ lệ vay xuống, chọn căn rẻ hơn, hoặc lùi thời điểm.
- Bước 5: Nếu quyết định là chưa mua, viết rõ mỗi tháng phần tiền chưa bỏ vào nhà sẽ đi đâu, và chọn một ngày trong năm để ngồi xem lại.
Người khách bắt tay Ramit Sethi hôm ấy chỉ nhìn thấy một người dạy làm giàu mà đi thuê nhà. Ông ấy không thấy phép tính phía sau, cũng không thấy rằng một ngày Ramit sẽ mua nhà vì một lý do chẳng liên quan gì tới phép tính ấy.
Căn nhà của bạn bè cũng vậy, mình chỉ thấy được một phần. Bạn bè mua nhà trước chưa chắc đã đi trước mình. Có khi họ chỉ bắt đầu trả nợ trước mình thôi. Mua sớm hay muộn không quan trọng bằng việc ở trong căn nhà ấy mình vẫn thấy hạnh phúc, và không thấy nó là gánh nặng.
Mua hay thuê: tính bằng số của bạn
Nhập giá căn nhà, tiền thuê căn tương tự, tỷ lệ vay, lãi suất và số năm định ở để xem tiền thuê hòa vốn, mức tăng giá nhà cần có, tiền trả ngân hàng sau ưu đãi so với thu nhập và số tháng cầm cự nếu mất thu nhập. Kết quả dựa trên giả định bạn nhập, không phải dự báo giá.