Lương tăng, sao tài sản không tăng?
Lương lên đều, mà lúc nhìn lại thì tiền để dành gần như đứng yên. Giá cả có góp phần, nhưng không phải toàn bộ. Vậy phần còn lại đã đi đâu?
Từ 12 triệu lên gần 45 triệu, tiền để dành chưa đến 100 triệu
Có một bạn làm công nghệ. Sáu năm đi làm, lương của bạn ấy đi từ 12 triệu lên gần 45 triệu một tháng. Cuối năm 2024, bạn ngồi rà lại tài sản và giật mình: khoản để dành chưa đến 100 triệu. Bạn kể hồi lương còn thấp, bạn từng để dành được gần bằng chừng đó.
Điều làm bạn ấy khó hiểu nhất là không nhớ nổi tiền đã đi đâu. Không có vụ đầu tư nào thua lỗ, không có biến cố lớn. Chỉ là sau mỗi lần tăng lương, bạn lại "tự thưởng" một chút. Thuê chung cư xịn hơn. Đổi chiếc điện thoại mới nhất. Mua chiếc xe tay ga đắt tiền. Đăng ký phòng gym hạng sang. Mỗi năm đi nước ngoài hai lần.
Món nào cũng dễ hiểu. Cộng lại thì lương tăng bao nhiêu, mức sống tăng bấy nhiêu.
Nếu là bạn ấy, bạn nghĩ phần lương tăng thêm đã đi đâu? Mình đoán câu trả lời đầu tiên của hầu hết chúng ta, kể cả mình, sẽ là: giá cả leo thang.
Giá cả có ăn một phần, nhưng không ăn hết
Giá cả tăng là chuyện có thật. Theo Cục Thống kê, giá tiêu dùng bình quân chín tháng đầu năm 2026 tăng 4,52% so với cùng kỳ năm trước. Cũng theo số liệu của họ, sáu tháng đầu năm nay, thu nhập bình quân của người làm công ăn lương tăng khoảng 7,3%.
Hai con số này không cùng kỳ, lại là trung bình cả nước, nên mình không dùng để tính cho riêng ai. Mình chỉ dùng để thấy cỡ: giá cả lấy đi một phần đáng kể của mỗi lần tăng lương, nhưng thường không lấy hết. Còn với một người có lương gấp gần bốn lần sau sáu năm, khó mà đổ hết cho giá cả.
Phần còn lại nằm ở một thứ khó thấy hơn: chuẩn sống của chính mình.
Không có khoản chi nào đủ lớn để mình giật mình
Mình hay hình dung thế này. Lương là cái vòi nước. Tài sản là mực nước trong bể. Ai cũng nghĩ mở vòi to hơn thì bể đầy nhanh hơn.
Nhưng mỗi lần mở vòi to, mình lại khoét thêm một lỗ nhỏ ở đáy bể. Thuê nhà đẹp hơn là một lỗ. Thêm một gói đăng ký là một lỗ. Đi nghỉ dưỡng bốn sao thay vì hai sao là một lỗ. Lỗ nào cũng nhỏ, và lỗ nào cũng có lý do chính đáng. Đến lúc vòi chảy gấp ba, nước thoát ra cũng gấp ba, mực nước đứng yên. Mình thì mải nhìn vòi cho vui, ít khi cúi xuống nhìn đáy bể.
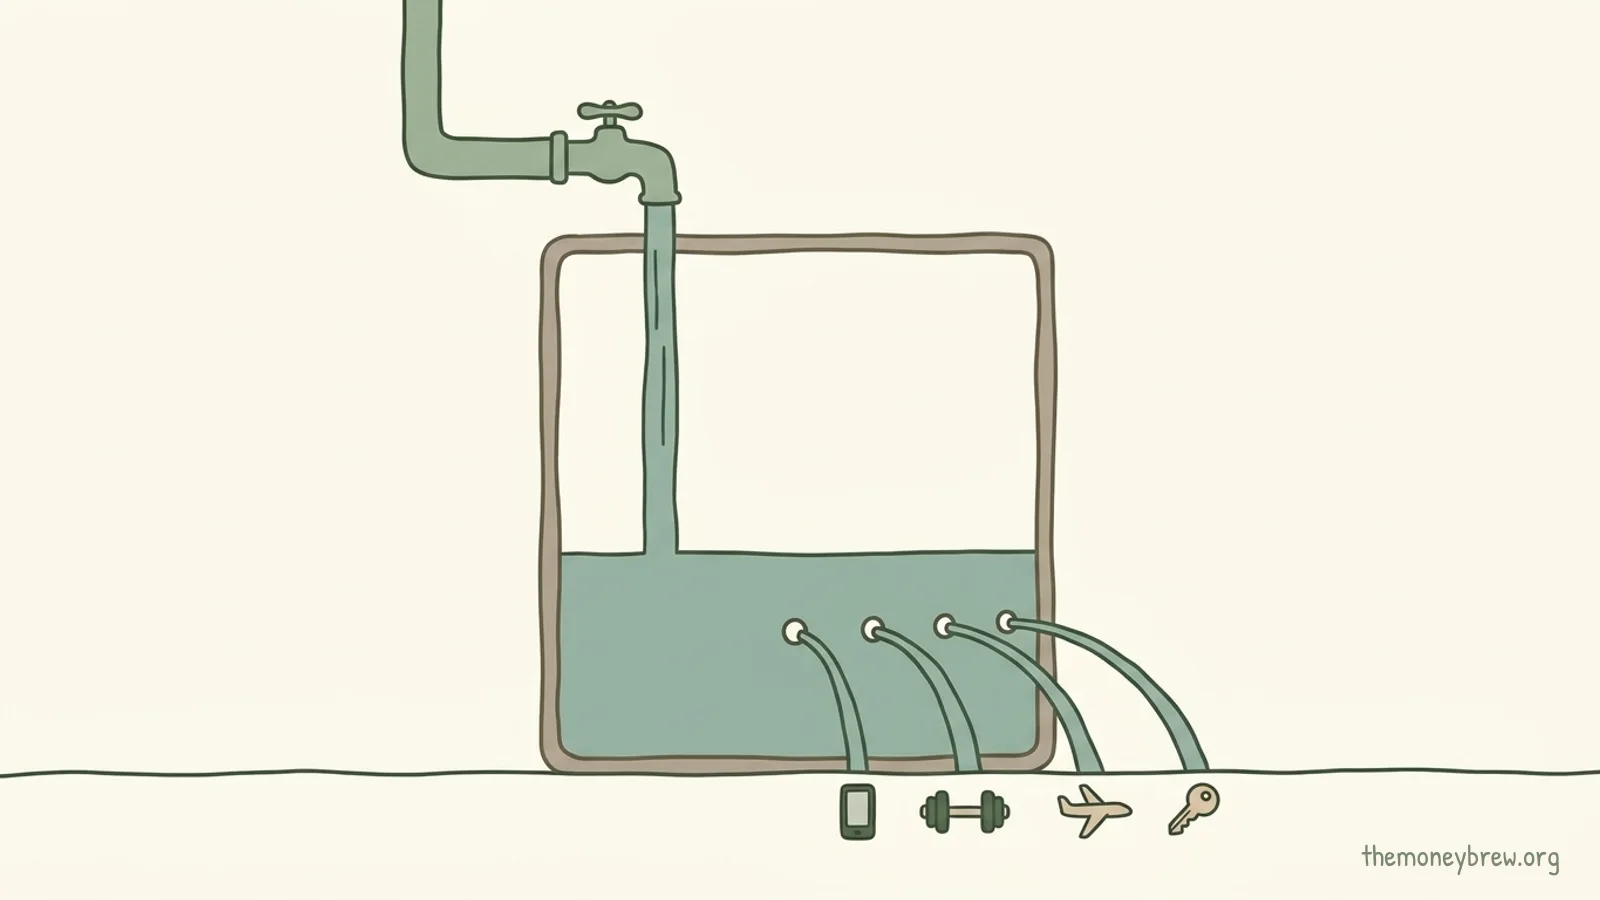
Chưa hết. Những lỗ này khó bịt lại. Căn hộ đã thuê, chiếc xe đã trả góp, phòng gym đã đóng theo năm, tất cả đều thành chi phí cố định.
Một bạn khác làm trong ngành tài chính cũng đi đúng con đường đó. Ra trường, lương 18 triệu. Sau bảy năm, bạn ấy kiếm hơn 50 triệu một tháng. Bạn mua ô tô trả góp, chuyển sang căn hộ sang, và chi nhiều cho những buổi gặp gỡ, giao tế. Bạn từng tin lương tăng thì tiết kiệm cũng sẽ tăng theo. Thực tế, chi tiêu tăng nhanh hơn thu nhập.
Đến năm 2025, tiền thưởng giảm mạnh. Các khoản cố định thì vẫn đến đúng hẹn, nên bạn ấy phải rút bớt tiền đầu tư ngắn hạn để bù. Tiền thưởng giảm được. Hóa đơn thì không biết thưởng giảm.
Ở bài về cảm giác bất an, mình đã nói nghĩa vụ cố định là thứ khiến người ta khó thở nhất khi thu nhập chững lại. Bài này nhìn về phía trước hơn một bước: những nghĩa vụ ấy thường sinh ra từ đâu. Rất nhiều khi, từ chính những lần tăng lương.
Mình cũng vẫn bị lạm phát lối sống
Mình nhớ mang máng lần nâng cấp đầu tiên của mình, sau khi thu nhập khá hơn, là đổi laptop mới để làm việc. Mà là máy like new, không phải máy mới nguyên. Một món phục vụ thẳng cho công việc, và mình chọn bản đã qua sử dụng thay vì bản mới tinh.
Nếu hỏi vì sao mình hay làm vậy, mình đoán là do nhà. Bố mẹ mình không mua trả góp. Trong nhà chỉ mua khi đủ tiền, và chọn những thứ đáng mua. Như mình có nhắc ở bài đầu, đến giờ mình vẫn giữ cách đó.
Quy tắc này có hai vế, và mỗi vế làm một việc khác nhau.
"Đủ tiền mới mua" chặn loại lỗ thoát đáng ngại nhất: khoản trả góp, vì trả góp biến một món đồ thành nghĩa vụ kéo qua nhiều tháng.
"Đáng mua" là câu hỏi mình tự đặt: món này giúp mình làm việc, sống, nghỉ ngơi tốt hơn thật sự, hay chủ yếu làm mình thấy ngang hàng với người xung quanh?
Mình nghĩ chỉ có vế đầu thì chưa đủ. Khi lương tăng, mua nổi từng món là chuyện rất dễ. Gần như món nào cũng "đủ tiền". Vế đầu mở cửa cho gần hết mọi thứ. Vế sau mới là chỗ chặn, và nó khó hơn, vì không có con số nào đứng ra báo cho mình biết.
Mà có quy tắc cũng không có nghĩa là mình hết bị lạm phát lối sống. Mình vẫn bị. Nhiều khi chi tiêu nhích lên lúc nào không hay. Mình coi nó như một phần thưởng cho bản thân, rồi quen dần, rồi nó thành bình thường.
Điều giúp mình không phải là kỷ luật hoàn hảo, mà là hay nhìn lại. Khoản nào đã tăng? Khoản nào thật sự cần thiết? Khoản nào chỉ là phần thưởng đã thành thói quen? Nhìn xong thì chỉnh lại, để tiền đi vào những thứ cần thiết hơn. Mình không làm được trọn vẹn, nhưng việc nhìn lại giúp mình nhận ra và chỉnh được. Bài tập ở cuối bài cũng là một cách nhìn lại như vậy.
Cùng một lần tăng lương, ba cách xử lý
Mình thử dựng một ví dụ nhỏ cho dễ thấy. Đây là ví dụ minh họa, không phải của ai cụ thể.
Một người có lương 15 triệu một tháng, chi tiêu 12 triệu, dư 3 triệu. Mỗi năm lương tăng 3 triệu, tăng năm lần, đến 30 triệu thì giữ nguyên cho đến hết năm thứ mười. Mình giả định giá cả không đổi để thấy cơ chế cho rõ.
Trước khi đọc tiếp, bạn thử đoán: sau mười năm, cách xử lý nào dư nhiều nhất, và nhiều gấp mấy lần cách còn lại?
Cả ba cách đều có chung một mức lương, chỉ khác nhau ở phần tăng thêm:
- Cách 1: chi tiêu tăng đúng bằng phần lương tăng. Mỗi tháng vẫn dư 3 triệu như năm đầu, suốt mười năm. Tổng cộng 360 triệu. Đến cuối kỳ, mỗi tháng tiêu 27 triệu.
- Cách 2: giữ tỷ lệ dư 20% lương. Mỗi tháng dư tăng dần từ 3 lên 6 triệu. Tổng cộng 612 triệu. Cuối kỳ tiêu 24 triệu một tháng.
- Cách 3: chỉ nâng chi tiêu bằng một phần ba phần lương tăng, giữ lại hai phần ba. Mỗi tháng dư tăng dần từ 3 lên 13 triệu. Tổng cộng 1,2 tỷ. Cuối kỳ tiêu 17 triệu một tháng.
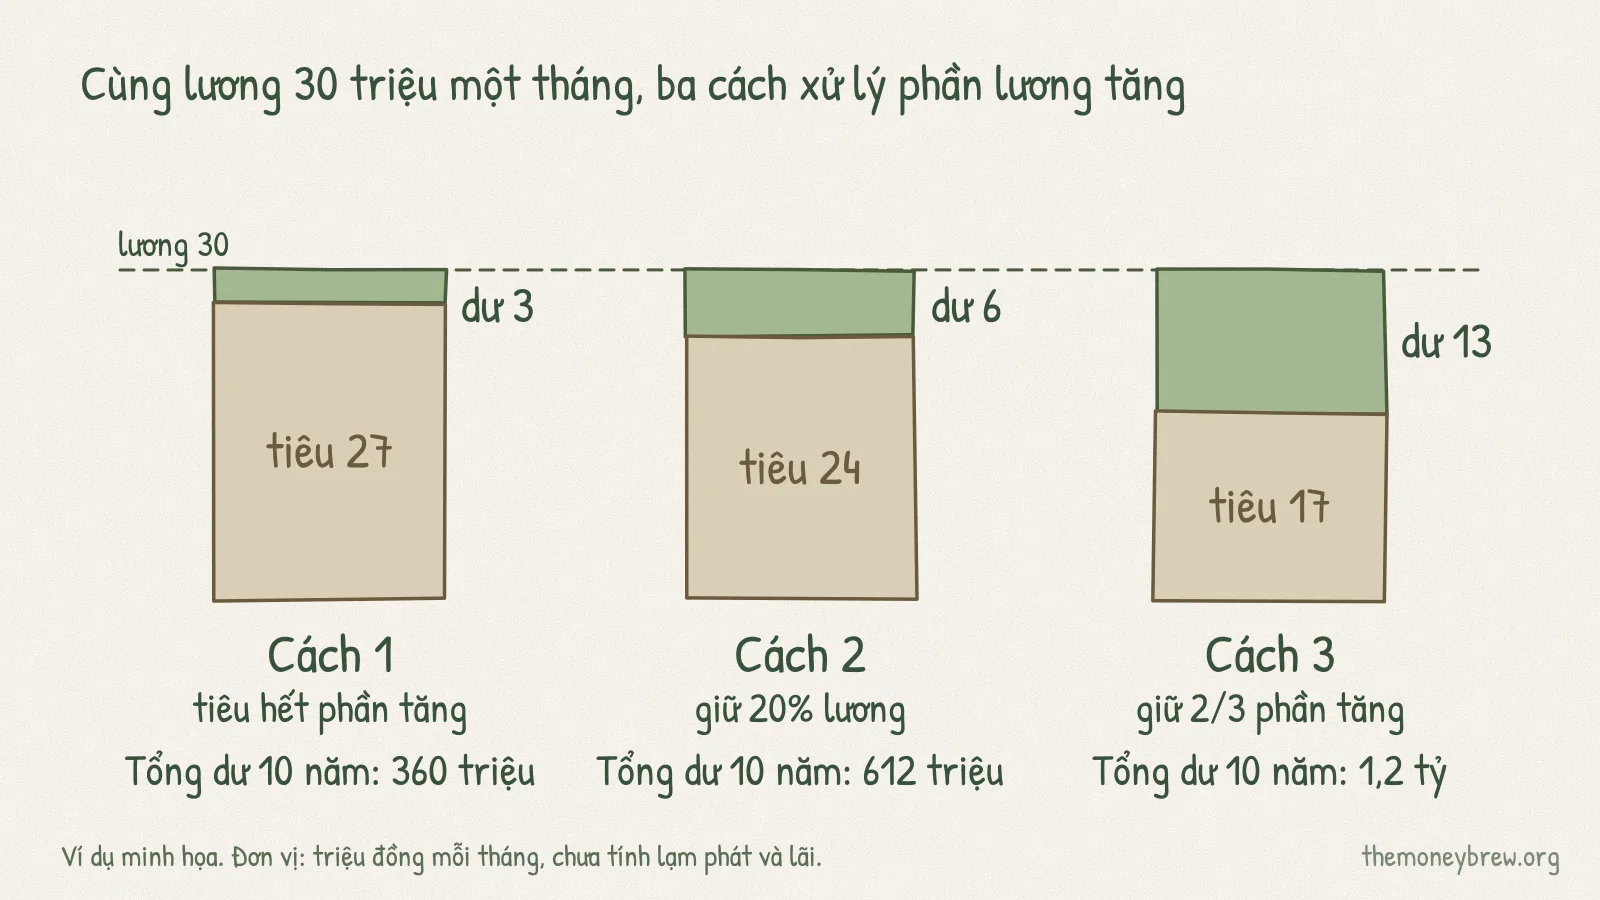
Nếu số tiền dư được sinh lãi 6% mỗi năm (chỉ là giả định để so sánh), ba con số tương ứng khoảng 492 triệu, 807 triệu và 1,54 tỷ.
Cách 3 dư nhiều gấp hơn ba lần cách 1, trong khi lương của hai người giống hệt nhau. Mà người ở cách 3 không hề sống khổ: chi tiêu của họ vẫn tăng từ 12 lên 17 triệu, hơn 40% so với lúc đầu.
Thêm một cách nhìn nữa. Giả sử đến năm thứ mười, cả ba cùng mất thu nhập. Số tiền đã dành (chưa tính lãi) đủ cho khoảng 13 tháng chi tiêu của chính người đó ở cách 1, khoảng 25 tháng ở cách 2, và hơn 70 tháng ở cách 3.
Đời thật không đều đặn như bảng tính. Lương không tăng đúng nhịp, giá cả có đổi, ai cũng có những năm trồi sụt. Mình chỉ muốn bạn thấy một điều: khác biệt không đến từ mức lương. Tài sản không lớn lên theo mức lương. Nó lớn lên theo phần lương tăng thêm mà mình giữ lại được.
Quyết định trước khi lương tăng, không phải sau
Có một lý do khiến chuyện này khó. Khi lương đã về tài khoản, mức sống mới thường đã bắt đầu. Lúc đó, giữ lại cảm giác như bị lấy mất một thứ mình vừa có.
Có một thí nghiệm về chuyện này mà mình thấy hay. Ở một công ty sản xuất tại Mỹ, các nhân viên được tư vấn viên đề nghị tăng mức tiết kiệm hưu trí. Phần lớn từ chối vì thấy khó. Trong số những người từ chối, 162 người đồng ý với một cách khác: mỗi lần lương tăng, thêm 3 điểm phần trăm lương sẽ tự chuyển vào tiết kiệm. Tiền được lấy từ phần tăng thêm, nên số tiền nhận về không bao giờ giảm đi.
Sau bốn lần tăng lương, tức khoảng 40 tháng, tỷ lệ tiết kiệm bình quân của nhóm này đi từ 3,5% lên 13,6%. Khoảng tám phần mười số người ở lại chương trình đến lần tăng lương thứ tư.
Mình hiểu điều này đơn giản thế này. Chúng ta ghét cảm giác mất đi nhiều hơn là mừng khi có thêm. Nếu quyết định giữ lại xảy ra trước khi tiền về, không có gì để mất, nên dễ làm hơn.
Mình cũng cần nói rõ giới hạn. Nhân viên tự chọn tham gia chứ không được chia ngẫu nhiên, đây chỉ là một công ty ở Mỹ, và tiền ở đây là tiền hưu trí. Mình dùng nó để thấy cơ chế, không coi nó là công thức cho mọi người.
Mình có đọc một câu chuyện về một cặp vợ chồng trẻ ở Vĩnh Long, cho thấy cơ chế này ở dạng đời thường. Hai người mở cửa hàng pizza, chồng làm thêm môi giới bất động sản. Hồi mới sống chung, thu nhập cả hai khoảng 10 triệu, ở trọ, ăn vỉa hè, nhưng vẫn thấy đủ và vui. Sau này thu nhập lên hơn 40 triệu. Đến lúc cần sửa nhà, họ nhận ra trong nhà không có khoản nào, phải vay họ hàng hai bên. Hai người từng đổ lỗi cho nhau, rồi chiến tranh lạnh một thời gian.
Sau đó họ chia tiền ra thành các phần cố định: ăn uống, đầu tư, dự phòng, sinh hoạt. Người vợ nói hai người đã tiêu tiền trong vô thức. Vợ tự làm đồ uống thay vì mua mỗi sáng, nấu ăn ở nhà nhiều hơn. Chồng từ chối những cuộc gặp không cần thiết. Tám tháng sau, họ mua được ô tô.
Một điều mình giữ lại: trong tám tháng đó, họ làm cả hai việc, vừa chia khoản vừa tăng thu nhập. Mình không biết phần nào nhờ cái nào, nên không kể thành bài học của riêng việc chia tiền.
Từ những điều trên, mình nghĩ có một việc làm được trước khi lần tăng lương tới: viết ra sẵn một quy tắc. Ví dụ, khi lương tăng, một nửa phần tăng được chuyển ngay vào chỗ giữ tiền vào đúng ngày lương về. Nửa còn lại là phần dành để nâng cấp, nhưng nâng cấp có chọn lọc. Tỷ lệ nào hợp là tùy hoàn cảnh của bạn, mình không có con số đúng cho mọi người.
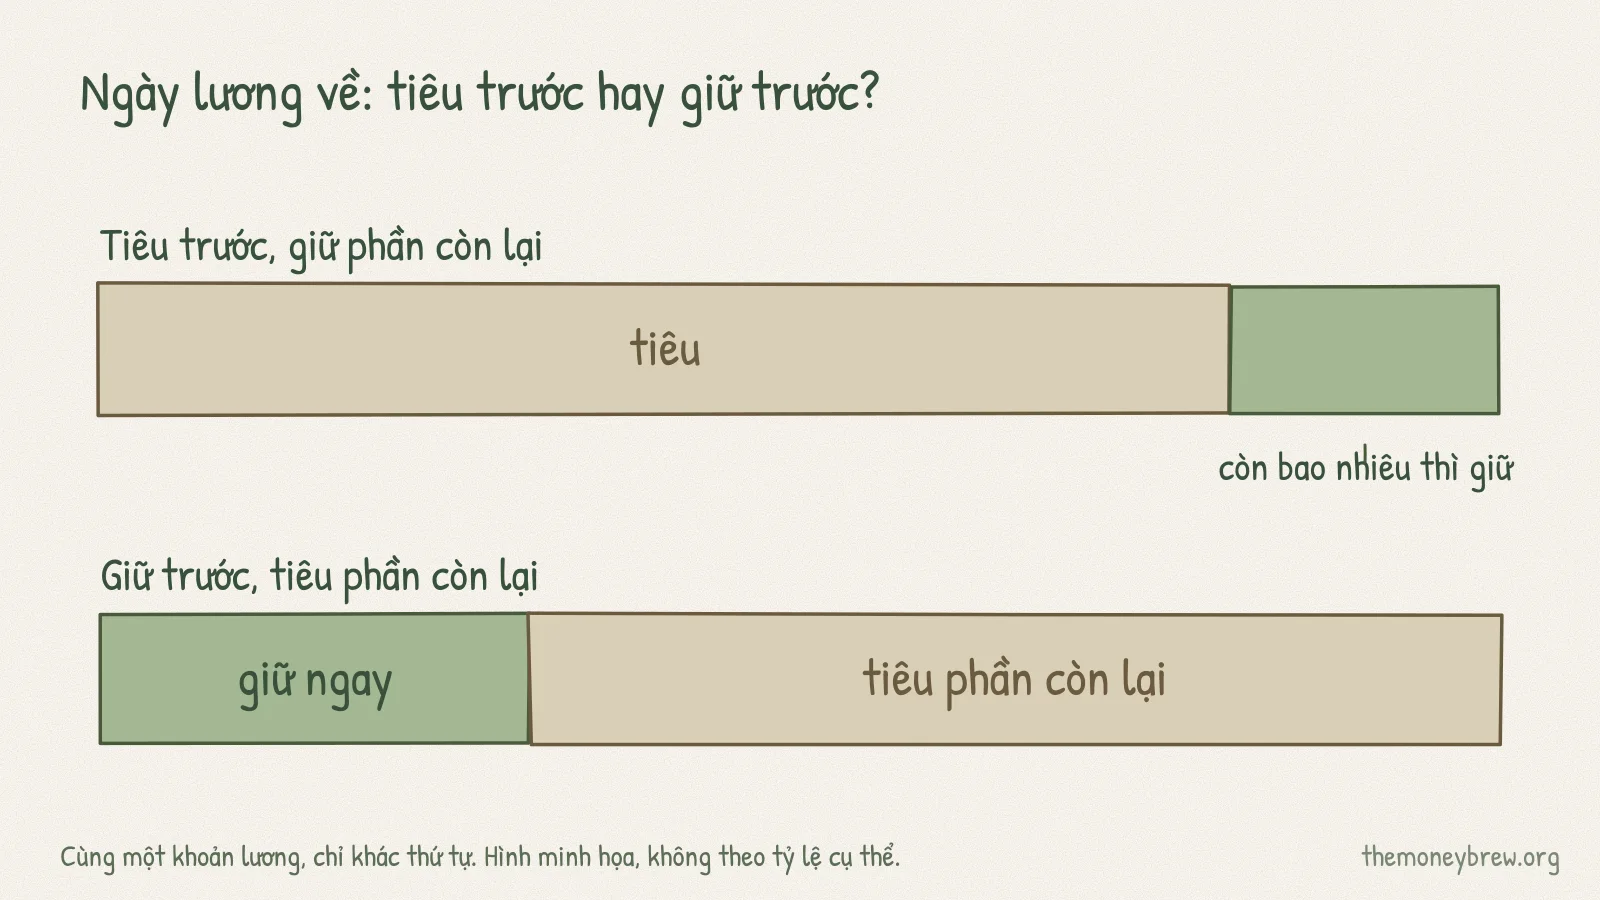
Giữ lại cũng chưa phải là xong. Tiền nằm im bị giá cả gặm dần, tiền đem đi đầu tư thì có rủi ro riêng. Bài này dừng ở bước giữ lại. Chuyện đưa phần đã giữ vào đâu, và cần hiểu những gì trước khi bỏ tiền, mình sẽ đi tiếp ở các bài sau.
Khi nào chi tăng là hợp lý
Đọc đến đây, bạn có thể nghĩ mình muốn khuyên đừng bao giờ nâng cấp. Không phải vậy.
Có những khoản chi tăng vì hoàn cảnh. Tiền nhà tăng, con lớn thêm, bố mẹ cần được chăm, sức khỏe cần khám. Với nhiều người, phần lương tăng thêm chỉ vừa đủ cho những thứ đó. Chuyện này không phải lỗi của ai, và không nên bị gọi là "lạm phát lối sống".
Có những nâng cấp mình chọn có chủ đích và thấy đáng. Ở gần chỗ làm hơn để bớt hai tiếng đi đường mỗi ngày. Một khóa học giúp mình làm được việc khó hơn. Một lần khám sức khỏe đầy đủ. Phần lương tăng thêm có thể dùng để mua thời gian và sức khỏe, và nhiều khi đó là cách dùng tiền tốt.
Vấn đề nằm ở nhóm thứ ba: những khoản tự trôi vào mà không ai chọn, hoặc bắt đầu như một phần thưởng rồi quen dần thành mặc định. Mình hay thử một câu hỏi: nếu món này phải đổi bằng thêm một năm đi làm, mình còn muốn nó không? Phần lương tăng thêm nhiều khi chính là đổi bằng thêm giờ làm và bớt giờ ngủ, nên câu hỏi này không quá xa với thực tế.
Một bài tập nhỏ trong 15 phút
Bạn chỉ cần giấy bút và sao kê ngân hàng ba tháng gần nhất.
- Bước 1: Chọn một mốc cách đây khoảng ba năm. Ghi lương hằng tháng lúc đó và bây giờ. Hiệu số là phần lương bạn đã được tăng thêm.
- Bước 2: Ghi tổng chi tiêu mỗi tháng của ba tháng gần nhất và của ba tháng quanh mốc cũ (nếu còn sao kê). Lấy trung bình mỗi bên, rồi tính hiệu số.
- Bước 3: Chia phần chi tăng thêm vào ba nhóm: giá cả hoặc hoàn cảnh tăng thật; mình chọn và thấy đáng; tự trôi vào.
- Bước 4: Xem phần lương tăng thêm mình đã giữ lại được bao nhiêu phần trăm. Không cần phán xét. Chỉ cần nhìn thấy con số.
- Bước 5: Viết một câu cho lần tăng lương tới: "Khi lương tăng, ngay ngày lương về mình giữ lại ___, và dùng ___ để nâng cấp."
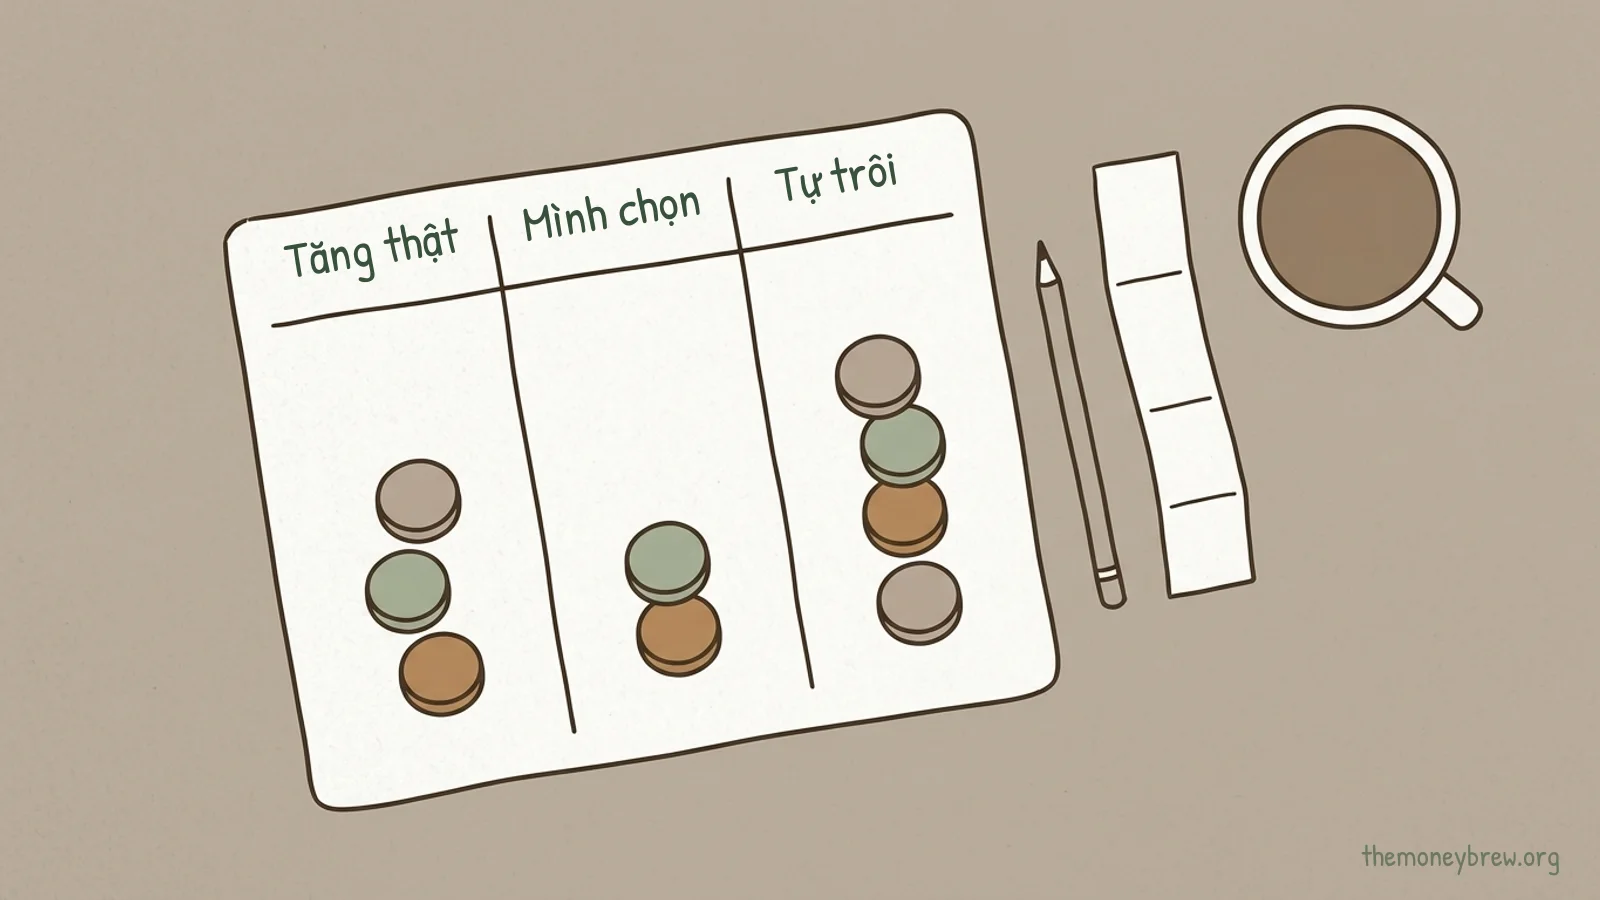
Không có đáp án đúng ở đây. Chỉ có việc bạn đã viết ra trước khi tiền về.
Mình nghĩ lại về bạn ở đầu bài. Bạn ấy không làm gì sai theo nghĩa thông thường. Bạn chỉ chưa bao giờ hỏi một câu trong sáu năm tăng lương: phần tăng này mình định để đi đâu? Câu hỏi đó rẻ nhất khi lương chưa về.
Tùy chọn: thử chia phần lương của bạn
Nhập lương, chi tiêu cố định và khoản trả nợ hằng tháng, công cụ sẽ chia phần còn lại giữa quỹ khẩn cấp và đầu tư, kèm ước tính theo mức lãi giả định. Kết quả chỉ là ước tính từ các giả định đó, không phải dự báo.