Có tiền rồi, sao vẫn thấy bất an?
Có những khoản tiền mình kiếm được để bớt lo. Nhưng càng tích lũy, mình lại càng sợ một quyết định sai sẽ lấy mất những gì đã làm được. Mình cần thêm tiền, hay cần một cách khác để giữ cho cuộc sống đứng vững?
Căn nhà vẫn còn, nhưng tiền lương thì không
Trong phim UPSTREAM (Ngược dòng cuộc đời), Cao Chí Lũy là một kỹ sư IT có kinh nghiệm. Anh có công việc ở công ty lớn, có nhà, có gia đình. Nhưng đến tuổi 45, anh mất việc. Cha anh lại bị đột quỵ. Tiền chữa bệnh, tiền học và khoản vay mua nhà vẫn cần trả, trong khi thu nhập đã thay đổi.
Tìm một công việc mới không dễ, anh chuyển sang giao đồ ăn để kiếm sống. Những khoản chi được xây theo mức lương cũ giờ phải xoay xở bằng nguồn thu mới.
Tiền lương có thể mất. Còn tiền trả góp thì vẫn rất có tinh thần trách nhiệm: tháng nào cũng đến đúng hẹn.
Một lựa chọn đáng chú ý của gia đình là bán căn nhà lớn, đổi sang căn nhỏ hơn. Nhà mới vẫn mua trả góp, nhưng nghĩa vụ đã giảm. Họ không chỉ cố kiếm thêm để giữ nguyên cuộc sống cũ; họ còn thay đổi những khoản mà cuộc sống ấy đòi hỏi.
Mình không muốn rút từ phim ra lời khuyên “khó khăn thì bán nhà”. Đổi nhà có chi phí, và mỗi gia đình có những lựa chọn khác nhau. Cũng không thể lấy chuyện bị sa thải hay người thân mắc bệnh để kết luận một người đã quản lý tiền sai.
Điều mình muốn giữ là sự phân biệt giữa bảo vệ gia đình và giữ nguyên mức sống trước biến cố. Hai việc ấy không phải lúc nào cũng đi cùng nhau. Có lúc giảm một cam kết quá sức lại giúp mình giữ được những điều quan trọng hơn.
Câu chuyện trong phim là hư cấu, nhưng nó gợi ra một câu hỏi đáng nghĩ: kế hoạch tài chính của mình có cho phép thu nhập thay đổi không, hay cần mình luôn kiếm được như hiện tại?
Có nghề tốt, có tài sản, đó đều là những chỗ dựa. Nhưng nếu sinh hoạt, khoản vay và những dự định lớn cùng phụ thuộc vào một nguồn thu phải chạy đều, thì cảm giác bất an có một lý do cụ thể. Nó không chỉ đang đòi mình kiếm thêm; nó có thể đang báo rằng cuộc sống thiếu chỗ xoay xở.
Mình đang xây một kế hoạch, hay đang đặt cược vào ngày đẹp trời?
Morgan Housel, tác giả cuốn Tâm lý học về tiền, có một ý mình thấy rất đáng giữ: cần chừa chỗ cho những lúc mình tính sai. Ông cũng nhắc rằng khả năng chịu một khoản giảm giá trên bảng tính khác với khả năng chịu nó trong đời sống.
Mình hiểu đơn giản thế này: kế hoạch không chỉ cần chạy được khi mọi chuyện thuận lợi. Nó còn phải cho mình một đường xoay xở khi vài chuyện không thuận lợi xảy ra cùng lúc.
Với khoản đầu tư dài hạn cũng vậy. Nếu thu nhập gián đoạn đúng khi thị trường đi xuống, mình có thể phải bán để trả những việc trước mắt, dù vẫn tin vào triển vọng của khoản ấy.
Một lựa chọn có triển vọng không thay thế được phần tiền cần dùng đúng lúc. Đây là lý do mình muốn tính cả đời sống bên ngoài khoản đầu tư, chứ không chỉ tính lợi nhuận của nó.
Và những chuyện xấu không nhất thiết đứng xếp hàng, đợi mình giải quyết xong chuyện này mới đến chuyện kia. Chúng có thể đến cùng lúc.
Nên khi tài sản tăng lên, mình nghĩ cần nhìn cả những nghĩa vụ tăng theo. Thu nhập cao hơn nhưng khoản trả góp, chi phí cố định và những cam kết mới cũng lớn hơn, thì phần dư để xoay xở chưa hẳn đã dày hơn.
Nhìn tổng tài sản thấy tiến bộ, còn nhìn lịch thanh toán lại thấy tháng nào cũng phải chạy cho kịp.
Không phải mua nhà hay vay vốn là sai. Nhưng mỗi cam kết mới đều lấy đi một phần khả năng đổi ý của mình. Điều đó cần được tính vào, chứ không chỉ tính xem tháng này trả nổi hay không.
Bạn có thể thử một câu hỏi cụ thể hơn “mình giàu chưa”: nếu thu nhập giảm và khoản đầu tư cũng giảm cùng lúc, mình có phải vội vàng bán một thứ chưa muốn bán không?
Nếu có, bất an đang chỉ vào một điểm yếu thật. Việc cần làm có thể là giảm nghĩa vụ, dành thêm tiền dễ sử dụng, hoặc xem lại quy mô đầu tư. Không cần trách mình thiếu bản lĩnh.
Mình nghĩ cảm giác an toàn đáng tin hơn khi nó dựa vào cách sắp xếp như vậy, thay vì dựa vào niềm tin rằng lần này mọi chuyện sẽ diễn ra đúng.
Có những khoản tiền không cần thắng ai cả
Một khó khăn của việc giữ tiền dự phòng là nó trông không được hấp dẫn cho lắm.
Người khác khoe khoản đầu tư tăng giá. Còn phần tiền mình giữ lại vẫn gần như thế. Nhìn lâu, dễ thấy nó đang bỏ lỡ cơ hội, rồi muốn đưa nó đi làm một việc có vẻ hiệu quả hơn.
Nhưng trước khi đánh giá hiệu quả, phải hỏi mình giao cho nó việc gì.
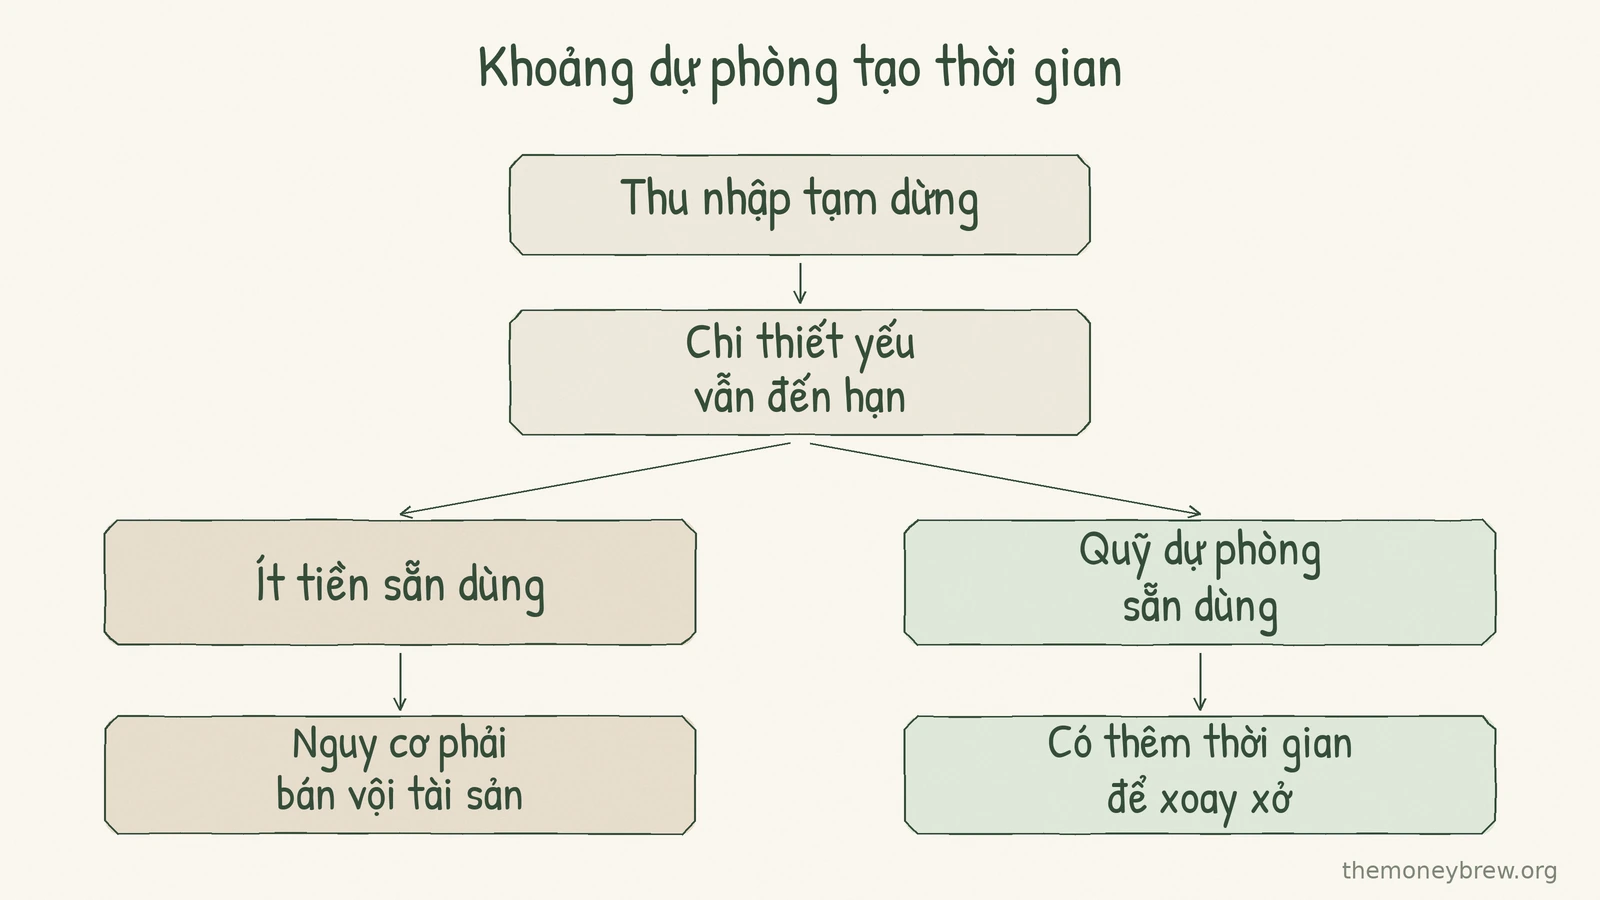
Nếu nhiệm vụ là lo sinh hoạt khi thu nhập gián đoạn, thì khả năng sử dụng đúng lúc quan trọng hơn việc đứng đầu bảng lợi nhuận. Khoản ấy giúp những phần tiền khác không phải bị rút ra vội vàng.
Nó hơi giống lối thoát hiểm. Bình thường nhìn vào thấy khá nhiều diện tích chẳng làm được việc gì. Nhưng không ai đi hỏi: “Sao chỗ này không kê thêm vài bàn cho hiệu quả?” chỉ vì lâu rồi chưa có sự cố.
Với tiền, chúng ta lại rất dễ hỏi như thế.
Đây không phải lý do để giữ toàn bộ tài sản bằng tiền mặt. Tiền để lâu cũng có rủi ro về sức mua, và còn những mục tiêu cần tăng trưởng.
Mình chỉ nghĩ mỗi khoản nên được đánh giá theo đúng nhiệm vụ của nó. Tiền cho việc gần, tiền dự phòng và tiền cho mục tiêu dài hạn không thể bị chấm bằng cùng một thước đo.
Ví dụ, một gia đình chi thiết yếu 24 triệu đồng mỗi tháng, giữ riêng 144 triệu đồng sẵn dùng. Trong giả định mức chi không đổi và chưa có khoản lớn phát sinh, đó là sáu tháng chi tiêu. Sáu tháng có đủ hay không còn tùy công việc, nghĩa vụ và những người phụ thuộc của gia đình ấy.
Nhưng lợi ích của khoản tiền này không chỉ nằm ở bản thân nó. Nếu một người mất việc, cả nhà có thêm thời gian tìm cách xử lý mà chưa phải bán khoản đầu tư ngay lập tức. Nếu việc kinh doanh chậm lại, họ chưa cần nhận mọi điều kiện bất lợi chỉ để có tiền gấp.
Một phần tiền được giữ lại có thể làm phần còn lại dễ theo đuổi lâu dài hơn. Lúc nhìn từng khoản riêng lẻ, nó có vẻ kém hiệu quả. Lúc nhìn cả cuộc sống, bạn mới thấy việc nó đang làm.
Mình thấy đây là một bài học khá hay: không phải đồng tiền nào cũng cần kiếm thêm tiền. Có những đồng tiền được giữ để mình không bị buộc phải quyết định vội.
Kế hoạch tốt nhất trên giấy chưa chắc vừa với mình
Có một câu chuyện khác về Housel mà mình thích vì nó đi ngược hình dung thông thường về một người viết sách tài chính.
Trong cuộc trò chuyện trên Finding Mastery, ông kể vợ chồng mình đã trả hết khoản vay mua nhà. Ông hiểu đây không phải lựa chọn mình có thể bảo vệ chỉ bằng phép tính lợi nhuận. Dành khoản tiền ấy để đầu tư có thể đem lại cơ hội khác.
Nhưng khi trả xong, hai vợ chồng vui đến mức đập tay ăn mừng. Họ coi cảm giác tự chủ mình nhận được là rất đáng giá.
Mình không lấy câu chuyện này để khuyên mọi người trả hết nợ trước khi đầu tư. Còn phải xem lãi suất, điều kiện khoản vay, tiền dự phòng và nhu cầu riêng của từng nhà. Điều mình muốn lấy là cách ông cho phép một quyết định tài chính phục vụ đúng cuộc sống của mình.
Chúng ta rất dễ nghĩ một lựa chọn chỉ đáng làm nếu nó cho ra con số tốt nhất. Nhưng kế hoạch ấy còn có một người phải sống cùng nó mỗi ngày.
Một phương án đầu tư khiến bạn luôn căng thẳng có thể trông rất hợp lý trên giấy. Bạn cũng biết lúc giá giảm nên bình tĩnh, biết không nên quyết định theo cảm xúc. Vấn đề là hiểu lời khuyên và làm được khi tiền thật đang thay đổi là hai việc khác nhau.
Mình nghĩ chọn kế hoạch cũng hơi giống chọn quần áo. Một bộ trông rất đẹp trong ảnh, nhưng mặc vào phải hóp bụng cả ngày, thì chưa thể gọi là vừa. Không cần trách cơ thể mình trước. Có khi nên đổi bộ khác.
Với tiền cũng vậy. Không phải ai cũng cần cùng một mức biến động, cùng một lượng tiền dự phòng, hay cùng một cách dùng nợ. Nếu công việc đã bấp bênh, bạn có thể cần phần tài chính cá nhân ổn định hơn. Nếu gia đình có nhiều người phụ thuộc, bạn sẽ cân nhắc khác với một người có ít nghĩa vụ.
Lựa chọn thận trọng hơn không tự động là lựa chọn tốt hơn. Nhưng nếu nó giúp bạn theo được kế hoạch, không phải đổi liên tục mỗi khi lo, thì phần lợi ích ấy cần được tính đến.
Ngược lại, nếu cứ viện lý do “mình muốn yên tâm” để không bao giờ tìm hiểu, không bao giờ xem lại cách giữ tiền, thì cũng chưa ổn. Cảm giác dễ chịu không chứng minh một quyết định là đúng.
Nên mình muốn giữ cả hai vế: hiểu rủi ro thực tế, và thành thật về mức mình chịu được. Không giả vờ mạnh hơn, nhưng cũng không giao toàn bộ quyết định cho nỗi sợ.
Thử nghĩ ngược, thay vì chỉ nghĩ cách kiếm thêm
Charlie Munger có một cách tư duy rất hữu ích: khi chiều thuận khó trả lời, thử đi từ chiều ngược. Trong bài nói năm 1986, thay vì chỉ giảng cách sống tốt, ông bàn về những cách làm cuộc sống khổ đi, rồi tìm điều cần tránh.
Mượn cách nghĩ ấy cho tiền bạc, mình có thể đổi câu hỏi.
Thay vì chỉ hỏi “làm sao để có thêm?”, hãy thử hỏi: “Những điều gì có thể khiến phần mình đang có không bảo vệ được cuộc sống nữa?”.
Không phải để nghĩ ra mọi tai họa trên đời. Chỉ cần tìm vài chỗ mà mình đang phụ thuộc quá nhiều.
Chẳng hạn, cả thu nhập và phần lớn tài sản đều dựa vào cùng một lĩnh vực. Khi lĩnh vực đó khó khăn, hai chỗ dựa có thể cùng yếu đi.
Hoặc mình đã dành hết tiền vào một mục tiêu dài hạn, nhưng lại cần lấy ra cho một việc rất gần. Hoặc một khoản vay chỉ trả nổi nếu thu nhập cứ giữ nguyên mức hiện tại.
Nhìn theo cách này, nhiều việc cần làm trở nên rõ hơn. Không phải đi tìm một tài sản “không bao giờ giảm”, mà là tránh để một khoản giảm giá kéo theo việc gia đình không trả được nhu cầu thiết yếu.
Không phải đoán đúng ngày thị trường xấu, mà là bớt phụ thuộc vào việc phải bán đúng ngày mình muốn.
Mình thấy đây là phần giá trị nhất của việc nghĩ về rủi ro: nó giúp mình thay đổi cấu trúc, thay vì chỉ thay đổi mức độ lo.
Bạn thử viết ra ba điều mình không muốn một quyết định tài chính làm hỏng. Có thể là nơi ở, việc học của con, khả năng chăm sóc bố mẹ, hay thời gian cần để tìm việc khác. Sau đó nhìn xem hiện tại những điều ấy đang dựa vào khoản tiền nào, nguồn thu nào và giả định nào.
Chỗ nào chỉ ổn khi mọi chuyện thuận lợi, đó là chỗ nên xem trước.
Chuẩn bị xong một phần, cũng nên cho mình biết
Nói đến đây, có thể bạn lại thấy thêm một danh sách việc phải lo. Mình không muốn bài này biến thành như vậy.
Mục đích của việc nhìn rõ rủi ro là để biết phần nào cần xử lý, phần nào đã được chuẩn bị. Nếu lần nào xem lại cũng chỉ thấy những gì chưa xong, thì làm bao nhiêu chúng ta cũng không cảm nhận được kết quả.
Đã có tiền cho một khoản chi gần, hãy ghi nhận nó. Đã giảm được một nghĩa vụ quá sức, hãy ghi nhận nó. Đã biết nếu thu nhập gián đoạn sẽ bắt đầu xử lý từ đâu, đó cũng là tiến bộ, dù tổng tài sản chưa tăng.
Còn nếu một nỗi lo cứ quay lại mà không đưa đến việc cụ thể nào, bạn có thể hỏi: mình vừa có thông tin mới, hay mình đang yêu cầu một kế hoạch hữu hạn giải quyết mọi bất ngờ của tương lai?
Thông tin mới thì cần xem lại. Nhưng không kế hoạch nào mua được lời hứa rằng từ nay cuộc sống chỉ đi theo một hướng.
Với mình, điều đáng mong hơn là khi mọi chuyện lệch khỏi dự tính, mình vẫn còn vài lựa chọn và thời gian để dùng chúng.
Trong UPSTREAM, gia đình thay đổi nghĩa vụ để thích nghi với nguồn thu mới. Còn Housel chọn dùng tiền để nhận lại sự tự chủ mà ông coi trọng.
Mình không muốn biến hai câu chuyện thành công thức “cứ ít nợ là tốt”. Điểm chung đáng giữ là một quyết định tài chính cần vừa với cuộc sống và trách nhiệm của người phải theo nó.
Nếu muốn bắt đầu sau bài này, mình nghĩ bạn có thể chọn một việc: tìm ra điểm nào trong tài chính của mình đang cần quá nhiều điều diễn ra thuận lợi, rồi làm nó bớt phụ thuộc hơn một chút.
Không cần sửa hết trong một ngày.
Mình vẫn muốn kiếm thêm và đầu tư tốt hơn. Nhưng mình cũng muốn biết những gì đã có đang bảo vệ được điều gì. Vì cuối cùng, tiền nên giúp cuộc sống của mình dễ xoay xở hơn, chứ không chỉ làm con số trong tài khoản lớn hơn và trách nhiệm trông chừng nó nặng hơn.
Tiền sẵn dùng đủ chi tiêu bao lâu?
Tách tiền có thể dùng ngay khỏi tài sản cần bán để nhìn rõ khoảng dự phòng của mình. Kết quả là ước tính, không thay cho kế hoạch riêng của từng gia đình.