Vàng giảm giữa lúc có chiến tranh, và những chuyện lạ khác của kinh tế năm 2026
Chiến tranh nổ ra, vậy mà vàng có lúc giảm gần 30% so với đỉnh. Doanh nghiệp Việt Nam báo lãi tăng hơn một phần ba, còn cổ phiếu vẫn đi xuống. Năm nay có quá nhiều chuyện ngược với những gì chúng ta vẫn quen tin.
GDP Việt Nam quý 3 năm nay tăng 9,95% so với cùng kỳ, nhanh nhất kể từ năm 2022. Tính đến hết tháng 10, tổng kim ngạch xuất nhập khẩu đã lần đầu vượt 1.000 tỷ USD, vốn FDI đăng ký lên mức cao nhất từ năm 2009, còn lợi nhuận quý 3 của các doanh nghiệp niêm yết tăng gần 36%. Nhìn những con số ấy, chắc nhiều người nghĩ năm nay làm ăn hay đầu tư đều dễ thở.
Vậy mà nếu đang nắm giữ vàng, bitcoin, một căn hộ ở Hà Nội hay một danh mục cổ phiếu, có lẽ bạn sẽ thấy năm nay chẳng dễ thở chút nào. Cuối tháng 10, dù chiến tranh ở Trung Đông chưa kết thúc, giá vàng thế giới có lúc thấp hơn đỉnh hồi tháng 1 khoảng 30%, còn bitcoin đến giờ vẫn thấp hơn đỉnh tháng 10 năm ngoái khoảng 35%.
Giá căn hộ cũ ở Hà Nội, sau nhiều năm gần như chỉ đi lên, lần đầu thấp hơn cùng kỳ năm trước. Trên sàn chứng khoán, VN-Index vẫn đang đứng dưới mức cuối năm 2025, và khối ngoại đã bán ròng khoảng 4,6 tỷ USD trong mười tháng, kể cả sau khi FTSE nâng hạng thị trường Việt Nam.
Kinh tế tăng trưởng nhanh mà tài sản lại chật vật, nghe thì như hai chuyện ngược nhau, nhưng cả hai đang diễn ra cùng lúc. Phần lớn lời giải nằm ở giá của đồng tiền, tức là lãi suất, mà lãi suất năm nay lại chịu tác động nhiều nhất từ những chuyện xảy ra bên ngoài Việt Nam.
Năm ngoái, trong bài "Thời điểm để chúng ta thay đổi vị thế của chính mình?", mình viết rằng kinh tế được đánh giá là đã bước sang chu kỳ cắt giảm lãi suất, nhưng việc cắt giảm có thể sẽ chậm lại. Nhìn lại thì mình mới đoán đúng một nửa: lãi suất ở Mỹ không chỉ giảm chậm mà tháng 9 vừa rồi còn tăng trở lại.
Cũng vì lần đoán hụt ấy mà bài này không cố đoán xem giá vàng hay giá nhà năm 2027 sẽ là bao nhiêu. Thay vào đó, mình sẽ đi lần lượt từ thế giới, AI, kinh tế Việt Nam và các tín hiệu từ Ngân hàng Nhà nước, sang từng loại tài sản, rồi tới ba kịch bản đến năm 2027 và những việc mỗi người có thể chuẩn bị từ bây giờ. Bài hơi dài, số liệu trong bài được cập nhật đến ngày 5/11/2026.
Thế giới năm nay tăng trưởng khá mà lãi suất lại tăng
Gần như mọi chuyện trong bài này đều bắt nguồn từ nước Mỹ. Quý 3 vừa rồi, kinh tế Mỹ tăng 3,4% (tính theo năm), một phần nhờ doanh nghiệp đổ tiền vào máy móc, phần mềm và trung tâm dữ liệu: đầu tư của doanh nghiệp tăng 12,7%, riêng máy móc thiết bị tăng gần 21%. Thất nghiệp vẫn ở mức thấp, nên nếu chỉ nhìn đến đây thì kinh tế Mỹ đang rất khỏe.
Chuyện khiến nhiều người lo là giá cả lại tăng trở lại, lần này vì dầu mỏ. Từ khi Mỹ và Israel tấn công Iran hôm 28/2, eo biển Hormuz, nơi một phần lớn lượng dầu của thế giới đi qua, gần như bị chặn. Cuối tháng 10, có lúc giá dầu Brent lên quanh 118 USD một thùng. Xăng ở Mỹ vì thế đắt hơn năm ngoái khoảng 34%, kéo lạm phát tháng 9 lên 3,7%, gần gấp đôi mục tiêu 2% của Cục Dự trữ Liên bang Mỹ (Fed).
Ngày 17/9, Fed do Kevin Warsh làm chủ tịch đã tăng lãi suất thêm 0,25 điểm phần trăm, lên 3,75-4%, để kéo lạm phát xuống. Đây là lần đầu tiên Fed tăng lãi suất kể từ tháng 7/2023. Ở cuộc họp tháng 10, Fed giữ nguyên lãi suất, nhưng có hai thành viên bỏ phiếu muốn tăng tiếp, và đến giờ thị trường vẫn đặt cược Fed sẽ tăng thêm một lần nữa trong tháng 12.
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm, hiểu đơn giản là mức lãi chính phủ Mỹ phải trả khi vay tiền trong 10 năm, đã lên khoảng 4,9%, còn đồng USD mạnh lên khoảng 3% so với đầu năm.
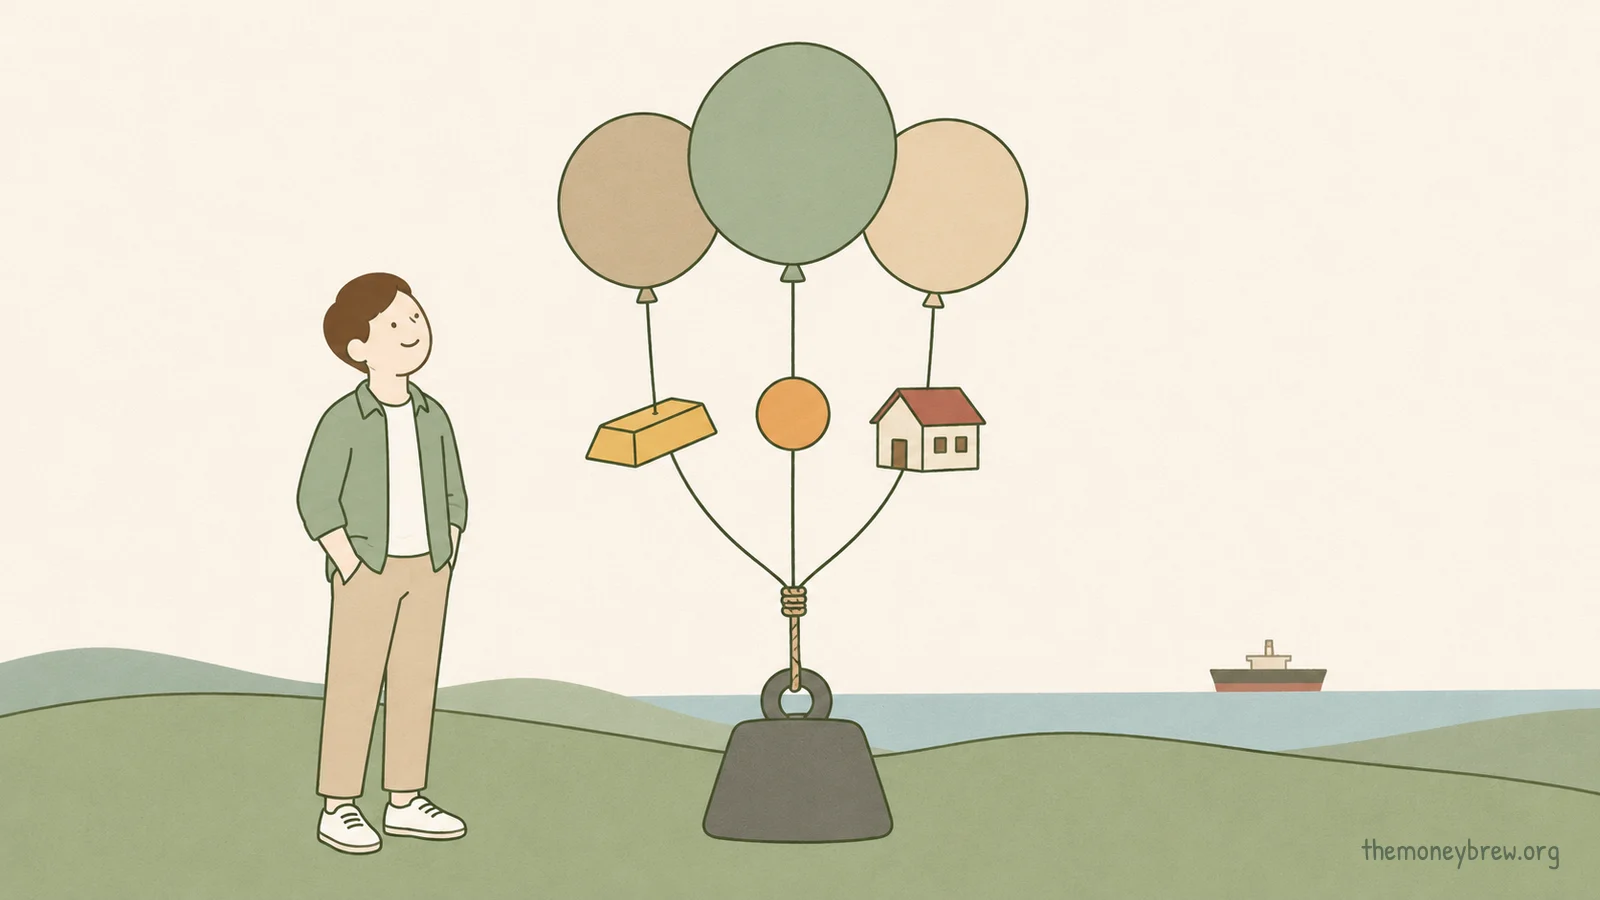
Lãi suất ở Mỹ nghe thì có vẻ xa, nhưng nó tác động thẳng tới giá vàng ở Việt Nam hay giá cổ phiếu trên sàn HOSE. Warren Buffett từng ví lãi suất với giá tài sản giống như trọng lực với vật thể: lãi suất càng cao thì lực kéo giá xuống càng mạnh.
Thử nghĩ đơn giản thế này: chỉ cần mua trái phiếu chính phủ Mỹ là đã nhận gần 5% mỗi năm mà gần như không lo mất vốn, thì người ta sẽ đòi hỏi nhiều hơn ở vàng và bitcoin (vốn không trả lãi), ở cổ phiếu, hay ở một căn nhà cho thuê chỉ thu về khoảng 3% mỗi năm. Chưa kể khi USD mạnh lên, tiền thường rút bớt khỏi các thị trường mới nổi như Việt Nam để quay về Mỹ. Năm nay nhiều tài sản cùng giảm một lúc, kể cả những thứ vẫn được coi là nơi trú ẩn, phần lớn là vì vậy.
Mấy ngày gần đây, tình hình có đổi chiều một chút. Trong cuộc bầu cử giữa kỳ ngày 3/11, Đảng Dân chủ giành lại cả hai viện Quốc hội Mỹ. Nhà đầu tư đặt cược Quốc hội mới sẽ khiến cuộc chiến với Iran sớm khép lại, nên chỉ trong một phiên, giá dầu Brent giảm gần 9% xuống dưới 95 USD, lợi suất trái phiếu giảm theo, còn giá vàng tăng trở lại.
Nhưng đến chiều 5/11, giá dầu đã nhích lên quanh 96 USD. Năm nay, chỉ một tin chính trị về cuộc chiến cũng đủ làm giá dầu, giá vàng và lãi suất cùng đổi hướng trong một ngày.
Quỹ Tiền tệ Quốc tế (IMF) dự báo kinh tế thế giới tăng 3,1% năm nay và 3,4% năm 2027, phần lớn nhờ đầu tư vào AI, nhưng cũng cảnh báo sức chống chịu của kinh tế thế giới đã gần chạm giới hạn.
Năm nay giống năm nào trong quá khứ?
Mỗi lần thị trường biến động mạnh, nhiều người hay tìm một năm trong quá khứ để so sánh, và năm nay giống nhất là năm 2000. Khi ấy kinh tế Mỹ rất khỏe, Fed thời Alan Greenspan tăng lãi suất liên tục, còn chứng khoán được kéo lên bởi một nhóm cổ phiếu công nghệ, giống năm nay. Tháng 3/2000, chỉ số Nasdaq lập đỉnh, rồi mất gần 80% giá trị trong hơn hai năm sau đó.
Năm nay, các nhà kinh tế của Ngân hàng Trung ương châu Âu (ECB) tính rằng chỉ số CAPE của chứng khoán Mỹ (so giá cổ phiếu với lợi nhuận trung bình mười năm) đã ở sát đỉnh lịch sử, ngang thời bong bóng dot-com. Điểm khác là các công ty AI dẫn đầu bây giờ kiếm được rất nhiều tiền thật, chứ không chỉ có tên miền và kỳ vọng như nhiều công ty dot-com ngày ấy.
Ở chuyện giá dầu, năm nay lại giống năm 1973. Theo một số ước tính, có lúc thị trường thiếu khoảng 12 triệu thùng dầu mỗi ngày, tương đương 11,5% nhu cầu của thế giới, nhiều hơn cả năm 1973, khi lệnh cấm vận của các nước Ả Rập đẩy giá dầu tăng gấp bốn.
Lạm phát lần này chưa bùng lên như hồi ấy, vì kinh tế bây giờ dùng ít dầu hơn nhiều cho cùng một giá trị sản lượng. Diễn biến năm nay vì thế giống năm 2022 hơn, khi chiến tranh đẩy giá năng lượng lên, Fed tăng lãi suất, rồi cổ phiếu, trái phiếu và tài sản mã hóa cùng giảm, chỉ có điều lần này nhẹ hơn nhiều.
Năm 1982, Ray Dalio, người sau này đưa Bridgewater thành quỹ phòng hộ lớn nhất thế giới, đoán đúng rằng Mexico sẽ vỡ nợ, rồi suy ra chứng khoán Mỹ sẽ sụp theo và đặt cược lớn vào điều đó. Chứng khoán Mỹ lại bước vào một trong những đợt tăng dài nhất lịch sử, quỹ của Dalio gần như phá sản, và ông phải vay bố 4.000 USD để trang trải các hóa đơn.
Năm 2026 giống năm 2000 ở chỗ này, giống năm 1973 ở chỗ kia, nhưng như Dalio đã trải qua, đoán đúng một phần không có nghĩa là sẽ đúng cả phần còn lại. Vì thế, ở cuối bài mình đưa ra ba kịch bản thay vì một dự báo.
Kinh tế Mỹ đang dựa rất nhiều vào AI
Năm nay, các tập đoàn công nghệ lớn của Mỹ dự kiến chi khoảng 700 tỷ USD cho hạ tầng AI, sang năm có thể gần 1.000 tỷ USD, lớn hơn GDP của phần lớn các quốc gia trên thế giới. Trong thông cáo tháng 10, Fed ghi nhận năng suất lao động ở Mỹ đang tăng mạnh.
Nếu AI thật sự giúp mỗi người làm được nhiều việc hơn trong cùng một giờ, kinh tế có thể tăng trưởng nhanh mà lạm phát không tăng theo, giống những năm cuối thập niên 1990, và đó cũng là điều rất nhiều nhà đầu tư đang kỳ vọng.
Có điều, khi gần như cả thị trường cùng đặt cược vào AI, chỉ một báo cáo lợi nhuận không như kỳ vọng cũng đủ khiến giá cổ phiếu giảm rất mạnh. Ngày 29/10, cổ phiếu Alphabet, công ty mẹ của Google, giảm 12,6% chỉ trong một phiên, tương đương mất gần 500 tỷ USD vốn hóa. Lý do là Alphabet chi cho AI nhiều đến mức dòng tiền tự do của công ty (phần tiền còn lại sau khi trừ chi phí đầu tư) đã âm khoảng 9 tỷ USD trong quý 3, trong khi công ty còn cho biết năm 2027 sẽ chi đầu tư mạnh hơn nữa.
Hôm sau, chứng khoán Hàn Quốc giảm 3,5%, dù Samsung và SK hynix, hai hãng làm chip nhớ cho AI, vừa báo lãi kỷ lục, và tính cả tháng 10, chỉ số Kospi giảm khoảng 16%. Nhà đầu tư bán cổ phiếu của các hãng chip đang lãi lớn vì lo rằng những khách hàng như Google sẽ sớm phải giảm bớt chi tiêu.
Người trẻ mới đi làm chịu ảnh hưởng trước
Nhóm nghiên cứu của Đại học Stanford dùng dữ liệu bảng lương của hàng triệu người lao động Mỹ để theo dõi tác động của AI lên việc làm. Bản cập nhật tháng 8/2026 cho thấy chưa có dấu hiệu AI làm mất việc trên diện rộng, nhưng ở những nghề mà AI làm thay được nhiều việc, số người 22-25 tuổi có việc làm tăng chậm hơn hẳn, khoảng cách với nhóm nghề ít chịu ảnh hưởng đã lên tới khoảng 19%.
Nói cách khác, người đã có kinh nghiệm vẫn giữ được việc, còn các bạn mới ra trường thì ngày càng khó tìm được công việc đầu tiên trong những nghề này.
Ở Việt Nam, báo cáo của Tổ chức Lao động Quốc tế (ILO) công bố tháng 6/2026 ước tính khoảng 11,5 triệu lao động, cứ năm người thì có một người, đang làm công việc có thể chịu tác động của AI tạo sinh. Với phần lớn những người này, AI sẽ thay đổi cách họ làm việc chứ chưa lấy mất công việc, vì theo ILO, chỉ khoảng 1 triệu người, dưới 2% lực lượng lao động, đang làm những việc có nguy cơ bị AI thay thế hoàn toàn.
Nhóm chịu tác động nhiều nhất là nhân viên hành chính, văn thư, tiếp đến là những người làm tài chính, bảo hiểm, bán buôn, bán lẻ và truyền thông. Lao động nữ chịu ảnh hưởng nhiều hơn nam giới (24,1% so với 17,8%), vì phụ nữ làm nhiều hơn ở các vị trí văn phòng, xử lý giấy tờ và dữ liệu.
Năm ngoái mình viết rằng AI đúng là sẽ sinh ra những công việc mới, nhưng những người mất việc vì AI sẽ không nằm trong số những người nhận các công việc đó. Số liệu năm nay chưa đủ để biết câu ấy đúng hay sai, nhưng có một điều đã khá rõ: những người chịu ảnh hưởng sớm nhất lại là các bạn trẻ mới đi làm, những người chưa kịp có nhiều kinh nghiệm để giữ chỗ của mình khi công ty bắt đầu dùng AI.
Xuất khẩu của Việt Nam đang dựa nhiều vào AI
Nhiều người nghĩ AI là chuyện của nước Mỹ, nhưng nhìn vào số liệu xuất khẩu thì Việt Nam cũng đang gắn với AI nhiều hơn mình tưởng. Chín tháng đầu năm, xuất khẩu máy tính, sản phẩm điện tử và linh kiện đạt khoảng 124 tỷ USD, tăng gần 60%, chiếm khoảng 28,5% tổng kim ngạch xuất khẩu, phần lớn nhờ nhu cầu phần cứng cho AI trên thế giới.
Mặt khác, Việt Nam lại nhập khẩu chính nhóm hàng này tới khoảng 189 tỷ USD, nhiều hơn cả xuất khẩu, nên phần giá trị thật sự ở lại trong nước chủ yếu là tiền công lắp ráp, gia công.
Điều đó có nghĩa là nếu các tập đoàn Mỹ cắt giảm chi tiêu cho AI, đơn hàng của các nhà máy điện tử ở Việt Nam sẽ chịu ảnh hưởng, giống cách chứng khoán Hàn Quốc vừa phản ứng với báo cáo lợi nhuận của Alphabet. AI đang giúp Việt Nam tăng trưởng nhanh hơn, nhưng cũng khiến kinh tế Việt Nam phụ thuộc thêm vào việc các công ty Mỹ còn muốn chi tiêu cho AI đến bao giờ.
Kinh tế Việt Nam tăng nhanh, nhưng nhập siêu và lạm phát cũng tăng
Chín tháng đầu năm, GDP Việt Nam tăng 9,01%, nhờ ba động lực chính: xuất khẩu mười tháng đạt khoảng 499 tỷ USD, tăng 27,5%; vốn FDI đăng ký gần 55 tỷ USD, vốn giải ngân hơn 24 tỷ USD, cao nhất trong năm năm; còn đầu tư công đã giải ngân hơn 720.000 tỷ đồng, khoảng 75% kế hoạch năm.
Nhưng nhập khẩu lại tăng còn nhanh hơn xuất khẩu (37,4% so với 27,5%), nên tính chung mười tháng, Việt Nam nhập siêu khoảng 12 tỷ USD, dù riêng tháng 10 xuất siêu hơn 7 tỷ USD. Nhà máy sản xuất càng nhiều thì càng phải nhập linh kiện, máy móc và trả bằng USD, nên nhu cầu ngoại tệ tăng theo.
Trong khi đó, giá cả trong nước đang tăng nhanh hơn mong muốn. Chỉ số giá tiêu dùng (CPI) tháng 10 cao hơn cùng kỳ năm trước 5,09%, còn bình quân mười tháng tăng 4,57%, đã vượt mục tiêu 4,5% của cả năm, mà phần tăng mạnh nhất là giá xăng dầu.
Để giảm gánh nặng cho người dân và doanh nghiệp, Chính phủ đã giảm thuế tiêu thụ đặc biệt với xăng về 0% từ ngày 31/10, rồi giảm giá bán lẻ điện bình quân từ ngày 1/11. Đây là lần đầu giá điện được điều chỉnh giảm sau khoảng 20 năm, nếu không tính các đợt hỗ trợ tiền điện thời Covid-19. Bộ Tài chính ước tính hai khoản giảm này có thể kéo CPI tháng 11 xuống khoảng 0,5 điểm phần trăm.
Với năm 2027, Chính phủ đặt mục tiêu tăng trưởng từ 10% trở lên, còn dự báo của các tổ chức thì lệch nhau khá xa. Standard Chartered dự báo Việt Nam tăng 9,5% năm nay và 11% năm 2027, trong khi Ngân hàng Thế giới thận trọng hơn nhiều, dự báo 7,4% cho năm nay và 7,1% cho năm 2027.
Bên lạc quan dựa vào đầu tư công, FDI và các cải cách. Bên thận trọng thì lo tăng trưởng đang dựa quá nhiều vào nhập khẩu, giá dầu và chu kỳ AI ở Mỹ, những thứ Việt Nam không tự quyết được. Khi đọc tin, chúng ta nên tách hai loại con số này ra: mục tiêu là điều Nhà nước muốn đạt được, còn dự báo là điều các tổ chức nghĩ sẽ xảy ra.
Ngân sách là chỗ Việt Nam đang ở thế tốt hơn Mỹ. Đến cuối năm 2025, nợ công của Việt Nam ước khoảng 35-36% GDP, thấp hơn nhiều so với mức trần 60%, còn bội chi ngân sách năm 2026 được Quốc hội giao ở mức 4,2% GDP.
Trong khi đó, Chính phủ Mỹ thâm hụt gần 2.000 tỷ USD trong năm tài khóa 2026 và phải phát hành rất nhiều trái phiếu để bù vào, một trong những lý do khiến lãi suất dài hạn ở Mỹ khó giảm. Nợ công thấp giúp Chính phủ Việt Nam còn chỗ để tiếp tục chi mạnh cho hạ tầng. Áp lực của Việt Nam nằm ở hệ thống ngân hàng, nơi tiền cho vay đang tăng nhanh hơn tiền gửi, và đó là chuyện của phần ngay sau đây.
Ngân hàng Nhà nước đang phát tín hiệu gì?
Muốn biết lãi tiết kiệm, lãi vay mua nhà hay lãi vay kinh doanh của mình sắp tới sẽ ra sao, chúng ta nên nhìn vào cách Ngân hàng Nhà nước đang điều hành và cách tiền đang chảy trong hệ thống ngân hàng.
Tiền trong các ngân hàng lúc thừa lúc thiếu
Lãi suất tái cấp vốn, mức lãi Ngân hàng Nhà nước áp dụng khi cho các ngân hàng vay, vẫn giữ ở 4,5% từ tháng 6/2023 đến nay. Nhìn con số này thì tưởng chẳng có gì thay đổi, nhưng những biến động lớn lại nằm ở thanh khoản, hiểu đơn giản là lượng tiền các ngân hàng có sẵn để cho vay và để trả cho người gửi.
Khi thiếu tiền trong ngắn hạn, các ngân hàng sẽ vay của nhau trên thị trường liên ngân hàng, phổ biến nhất là vay qua đêm. Vì thế, lãi suất qua đêm giống một cái nhiệt kế đo mức thiếu tiền của cả hệ thống: tiền dư thì lãi xuống thấp, tiền thiếu thì lãi vọt lên. Năm nay cái nhiệt kế ấy nhảy rất mạnh: riêng phiên 30/9, lãi suất qua đêm đã tăng từ 0,2% lên 7%.
Ngay tuần trước đó, Ngân hàng Nhà nước đã phải bơm ròng, tức là đưa tiền ra nhiều hơn số thu về, hơn 34.000 tỷ đồng qua thị trường mở (kênh cho các ngân hàng vay ngắn hạn bằng cách cầm cố giấy tờ có giá), đồng thời mở thêm giao dịch hoán đổi ngoại tệ tối đa 2 tỷ USD để có thêm tiền đồng cho hệ thống. Tính chung tháng 10, Ngân hàng Nhà nước hút ròng về khoảng 27.200 tỷ đồng, nhưng tuần cuối tháng lại phải bơm ròng hơn 28.000 tỷ, và ngày 30/10, lãi suất qua đêm lại tăng thêm 2,1 điểm phần trăm, lên 6%.
Tiền vay dài hơn vài ngày thì vẫn đắt. Ngày 29/10, lãi suất qua đêm chỉ 3,74%, nhưng lãi suất liên ngân hàng kỳ hạn ba tháng lên tới 7,56%. Nghĩa là Ngân hàng Nhà nước vẫn cấp đủ tiền để các ngân hàng xoay xở trong vài ngày, còn tiền để cho vay dài hơn thì các ngân hàng vẫn phải trả giá cao. Cách điều hành này giống như bơm tiền vừa đủ dùng theo từng đợt, chứ không để tiền rẻ tràn ra cả hệ thống.
Vì sao các ngân hàng hay thiếu tiền?
Nguyên nhân sâu xa là trong nhiều năm, các ngân hàng cho vay ra nhanh hơn số tiền họ huy động được. Theo Chứng khoán Rồng Việt (VDSC), đến giữa tháng 10, tổng dư nợ cho vay cao hơn tổng tiền gửi khoảng 2,35 triệu tỷ đồng. Con số này đã giảm so với mức đỉnh 2,8 triệu tỷ hồi giữa năm, nhưng vẫn gấp đôi đầu năm 2025.
Thêm một chuyện nữa là khoảng 80% tiền gửi là tiền gửi ngắn hạn, trong khi ngân hàng lại cho vay nhiều khoản dài hạn. Thống đốc Phạm Đức Ấn cho rằng nguồn tiền này vẫn ổn định, vì người dân thường gửi lâu và đến hạn lại gửi tiếp. Dù vậy, người gửi vẫn có thể chuyển tiền đi nếu thấy nơi khác trả lãi cao hơn, nên các ngân hàng khó hạ lãi tiền gửi quá nhanh.
Một phần tiền cho vay mới đang chảy vào những công trình rất lớn. Tháng 6 vừa rồi, Ngân hàng Nhà nước ra Văn bản 5386, cho phép các ngân hàng không tính vào hạn mức tăng trưởng tín dụng hằng năm (thường gọi là room tín dụng) những khoản cho vay mới với 18 dự án mà Vingroup, Sun Group và Masterise đang triển khai, gồm hai tuyến đường sắt tốc độ cao Bến Thành - Cần Giờ và Hà Nội - Quảng Ninh, các dự án ở Cảng hàng không quốc tế Gia Bình, các công trình phục vụ Hội nghị APEC và một số dự án làm theo hình thức hợp tác công tư (PPP).
Tổng nhu cầu vốn của các dự án này khoảng 752.000 tỷ đồng, chủ yếu trong giai đoạn 2026-2028.
Được để ngoài room chỉ có nghĩa là các khoản vay ấy không bị giới hạn bởi hạn mức, còn tiền để giải ngân thì các ngân hàng vẫn phải đi huy động từ người gửi. Khi nhiều ngân hàng cùng cần một lượng vốn dài hạn lớn như vậy, phần tiền dành cho hộ gia đình và doanh nghiệp nhỏ dễ bị thu hẹp và đắt hơn.
Quý 3 vừa rồi có một tín hiệu tốt: theo SSI Research, lần đầu tiên kể từ năm 2023, tiền gửi vào ngân hàng tăng nhanh hơn tiền cho vay (tính theo tháng). Một phần vì tiền đầu tư công được giải ngân đã quay lại ngân hàng, phần khác vì lãi tiết kiệm cao trong khi nhà đất, vàng hay tài sản mã hóa đều ảm đạm. Nhưng quý 4 luôn là mùa các ngân hàng giải ngân nhiều nhất trong năm, nên áp lực thiếu tiền có thể sẽ quay lại.
Ngân hàng Nhà nước còn phải lo giữ tỷ giá. Khi Fed tăng lãi suất và USD mạnh lên, nếu lãi suất tiền đồng hạ quá thấp, người dân và doanh nghiệp sẽ có lý do chuyển sang giữ USD, và tỷ giá sẽ chịu sức ép.
Trong tài liệu chuẩn bị cho cuộc họp với Thủ tướng hồi giữa tháng 8, chính Ngân hàng Nhà nước viết rằng dư địa để chính sách tiền tệ hỗ trợ tăng trưởng là "rất hạn chế", vì rủi ro lạm phát, biến động quốc tế và khả năng cân đối vốn của các ngân hàng, nên việc hỗ trợ tăng trưởng cần dựa nhiều hơn vào đầu tư công.
Chỉ đạo giảm lãi suất lần này có chế tài
Đến giữa tháng 10, hướng điều hành thay đổi rõ rệt. Sau chỉ đạo của Tổng Bí thư, Chủ tịch nước Tô Lâm ngày 12/10 về việc giảm lãi suất để hỗ trợ doanh nghiệp, ngày 18/10 Ngân hàng Nhà nước ra Công văn 9608, yêu cầu các ngân hàng giảm lãi suất tiền gửi ít nhất 0,5 điểm phần trăm với kỳ hạn từ 6 tháng trở lên, và giảm 1,5-2 điểm phần trăm lãi suất cho vay sản xuất kinh doanh và các lĩnh vực ưu tiên, xem xét áp dụng cả cho những khoản đang vay.
Khác với các lần trước, lần này có chế tài đi kèm: ngân hàng nào không làm có thể bị xem lại hạn mức tăng trưởng tín dụng còn lại của năm 2026, bị giao hạn mức thấp hơn cho năm 2027, hoặc phải áp tỷ lệ an toàn cao hơn.
Chỉ trong hai ngày 19-20/10, ít nhất 19 ngân hàng đã giảm lãi suất tiền gửi. Tại họp báo Chính phủ ngày 4/11, Phó Thống đốc Phạm Thanh Hà cho biết lãi suất thực tế của các khoản vay mới cuối tháng 10 đã giảm 0,2-0,5 điểm phần trăm so với đầu tháng, hơn 20 ngân hàng đã công bố các gói vay ưu đãi, và Ngân hàng Nhà nước sẽ xử lý những ngân hàng không làm theo chỉ đạo.
Mức giảm ghi trong văn bản và mức giảm người đi vay thật sự được hưởng vẫn còn cách nhau khá xa. Các gói ưu đãi đều có hạn mức (gói của BIDV khoảng 100.000 tỷ đồng, của Sacombank tối đa 40.000 tỷ), nên theo VDSC, phần dư nợ thật sự được giảm 1,5-2 điểm phần trăm có thể nhỏ hơn nhiều so với kỳ vọng. Bản thân các ngân hàng cũng đang có lý do để thận trọng khi cho vay.
Theo SSI Research, tỷ lệ nợ xấu của 13 ngân hàng niêm yết đã tăng lên 2,09% vào cuối quý 3. Ở khối ngân hàng tư nhân, cứ 100 đồng nợ xấu thì chỉ có khoảng 55 đồng tiền dự phòng để bù vào, trong khi ở khối ngân hàng có vốn Nhà nước là 152 đồng. SSI cho rằng nguyên nhân chính là lãi suất cao khiến nhiều hộ gia đình và doanh nghiệp nhỏ bắt đầu khó trả nợ đúng hạn, nhất là những người vay mua nhà vừa hết ưu đãi và phải chuyển sang lãi thả nổi 12-15% một năm.
Với người gửi tiết kiệm, đầu tháng 11, lãi suất kỳ hạn 12 tháng phổ biến ở khoảng 5,6-6,9% mỗi năm, còn ở bốn ngân hàng lớn có vốn Nhà nước, mức cao nhất chỉ khoảng 5,5%.
Nếu trừ đi lạm phát khoảng 5,1%, phần lãi thực (phần tiền thật sự lớn thêm sau khi đã tính trượt giá) chỉ còn chưa tới 2% mỗi năm, ở nhóm ngân hàng lớn còn chưa tới 0,5%. Tức là gửi tiết kiệm lúc này giúp đồng tiền không bị mất giá, nhưng gần như không làm tiền lớn lên được bao nhiêu.
Lãi suất từ giờ đến 2027 sẽ đi về đâu?
Số liệu Ngân hàng Nhà nước công bố cho thấy lãi suất đã đi lên gần một năm. Tính đến tháng 9, lãi tiền gửi bình quân đã tăng 11 tháng liên tiếp, còn lãi cho vay bình quân ở khoảng 8,4-10,9% một năm, cao hơn cuối năm 2025 khoảng 1,7-1,9 điểm phần trăm.
Tốc độ tăng thì đã chậm lại: cuối năm ngoái và đầu năm nay, lãi tiền gửi bình quân thường tăng khoảng 0,3 điểm phần trăm mỗi tháng, đến tháng 9 chỉ còn khoảng 0,1 điểm. Đây là số liệu trước khi có chỉ đạo giảm lãi ngày 18/10, nên số liệu tháng 10 và tháng 11 sẽ cho biết chỉ đạo ấy có tác dụng đến đâu.
VDSC dự báo lãi suất huy động sẽ giảm nhanh trong ngắn hạn rồi đi ngang đến cuối năm, nhưng khó giảm sâu trong năm 2027, vì khoảng chênh giữa cho vay và huy động vẫn còn lớn. Từ những gì đang diễn ra, lãi suất có lẽ sẽ đi theo những hướng hơi khác nhau với từng nhóm người:
- Người vay để sản xuất kinh doanh có nhiều cơ hội được giảm lãi nhất trong vài tháng tới, vì đây là nhóm được chỉ đạo giảm trực tiếp và có chế tài đi kèm. Doanh nghiệp nào có sổ sách rõ ràng và nằm trong diện được vay các gói ưu đãi sẽ được giảm trước.
- Người gửi tiết kiệm có thể thấy lãi tiền gửi giảm thêm một chút rồi đi ngang.
- Người vay mua nhà có lẽ sẽ thấy lãi giảm chậm nhất, vì bất động sản không nằm trong nhóm được ưu tiên giảm lãi, mà các ngân hàng thì đang lo nợ xấu từ chính những khoản vay này.
Còn chuyện tiền rẻ tràn ngập như hồi 2020-2021, mình nghĩ khó xảy ra trong năm 2027, chừng nào lạm phát còn quanh 5% và Fed chưa quay sang giảm lãi suất. Ngân hàng Nhà nước có thể giảm lãi cho những lĩnh vực cần hỗ trợ, nhưng khó giảm cho cả nền kinh tế cùng lúc, khi vẫn phải giữ tỷ giá ổn định và các ngân hàng vẫn đang thiếu vốn dài hạn.
Vàng, tài sản mã hóa, cổ phiếu và nhà đất đang chịu sức ép từ đâu?
Mỗi loại tài sản có câu chuyện riêng, nhưng năm nay cả bốn đều chịu chung một sức ép là lãi suất cao và USD mạnh, chỉ khác nhau ở mức độ và ở những rủi ro riêng tại Việt Nam.
Vì sao vàng giảm dù chiến tranh chưa kết thúc
Nhiều người vẫn tin cứ có chiến tranh là vàng tăng, vậy mà năm nay lại ngược lại. Giá vàng thế giới lập đỉnh vào cuối tháng 1, có lúc gần 5.600 USD một ounce, rồi giảm xuống khoảng 3.875 USD vào ngày 31/10, thấp hơn đỉnh khoảng 30%.
Lý do chính vẫn là lãi suất: vàng không trả lãi, nên khi trái phiếu Mỹ trả gần 5% và USD mạnh lên, nắm giữ vàng trở nên kém hấp dẫn hơn. Nhà kinh tế David Rosenberg nhận xét vàng năm nay hành xử giống một tài sản rủi ro hơn là một nơi trú ẩn. Sau bầu cử giữa kỳ ở Mỹ, lợi suất trái phiếu giảm, và đến ngày 5/11, giá vàng thế giới đã tăng trở lại quanh 4.120 USD.
Ở Việt Nam, người mua vàng miếng còn có thêm một rủi ro nữa. Cuối tháng 10, giá vàng SJC cao hơn giá thế giới quy đổi gần 19 triệu đồng mỗi lượng. Khi giá thế giới giảm, người nắm giữ vàng SJC có thể lỗ hai lần: một lần vì giá thế giới giảm, và thêm một lần nữa nếu khoảng chênh 19 triệu ấy thu hẹp lại, chưa kể chênh lệch giữa giá mua vào và bán ra khoảng 3 triệu đồng mỗi lượng.
Bài "Spread vàng SJC ảnh hưởng kết quả DCA thế nào?" trên TMB có ví dụ cụ thể về khoản chênh lệch này. Theo chiều ngược lại, vàng có thể tăng trở lại nếu Fed dừng tăng lãi suất và lợi suất trái phiếu Mỹ giảm, giống cách giá vàng phản ứng sau cuộc bầu cử vừa rồi.
Tài sản mã hóa qua một năm buồn và một vụ hack kỷ lục
Bitcoin lập đỉnh khoảng 125.000 USD vào đầu tháng 10/2025. Chỉ vài ngày sau, ngày 10/10/2025, khoảng 19 tỷ USD vị thế dùng đòn bẩy (những lệnh đặt cược bằng tiền đi vay) bị buộc đóng, mở đầu cho một năm đi xuống. Giữa năm nay, có lúc bitcoin chỉ còn khoảng 58.000 USD, và đến ngày 5/11, giá ở quanh 80.000 USD, vẫn thấp hơn mức đầu năm.
Tài sản mã hóa không trả lãi, giá thường tăng khi nhà đầu tư sẵn sàng mạo hiểm và giảm khi họ e dè, nên mỗi khi lãi suất Mỹ cao và cổ phiếu công nghệ lung lay, nhóm tài sản này thường chịu ảnh hưởng trước. Galaxy và Bitwise, hai công ty kinh doanh sản phẩm đầu tư tài sản mã hóa, cho rằng thị trường giá xuống đã kết thúc từ tháng 6. Nhưng vì họ là bên được lợi khi thị trường tăng, nhận định này nên được đọc cùng các tín hiệu lãi suất ở trên.
Tuần trước còn xảy ra vụ hack lớn nhất từ trước đến nay của thị trường này. Ngày 29/10, tin tặc rút khoảng 6,3 tỷ USD tài sản khỏi các ví nóng của Binance, sàn giao dịch tài sản mã hóa lớn nhất thế giới, gấp hơn bốn lần kỷ lục cũ 1,5 tỷ USD của vụ Bybit năm 2025. Theo báo cáo ban đầu của Binance, vụ tấn công bắt đầu từ tháng 9 bằng một cuộc phỏng vấn tuyển dụng giả: một kỹ sư của sàn được mời phỏng vấn rồi được yêu cầu tải một "bài tập" về máy tính làm việc, mà trong file đó có mã độc.
Từ chiếc máy tính ấy, tin tặc dùng chính một công cụ AI nội bộ của Binance để chiếm quyền máy tính của hai kỹ sư phụ trách ví, rồi rút tiền liên tục trong gần bốn tiếng. FBI cho rằng nhóm tin tặc TraderTraitor của Triều Tiên đứng sau vụ này. Binance nói đã bù được khoảng 95% số tài sản bị mất, nhưng khi sàn mở lại vào ngày 1/11, người dùng đã rút ra hơn 3,6 tỷ USD.
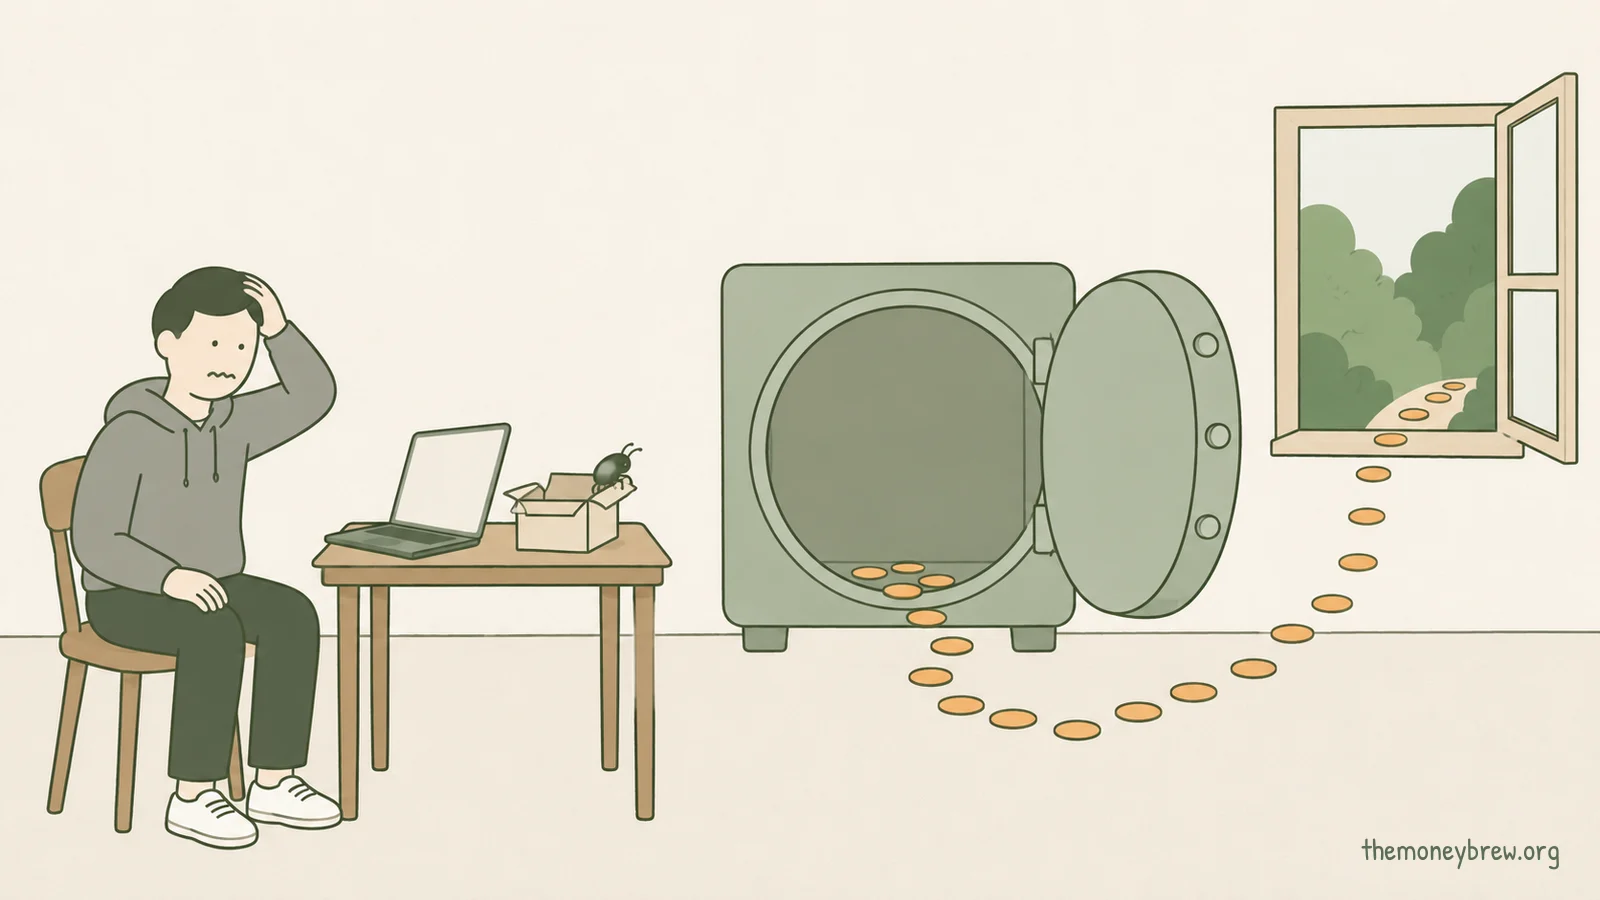
Vụ này nhắc lại một rủi ro không mới: tài sản để trên sàn là tài sản đang được người khác giữ hộ, dù sàn đó lớn đến đâu. Bài "Lưu ký tài sản mã hóa: tự giữ (self-custody) hay để sàn giữ hộ?" trên TMB đã so sánh hai cách giữ này. Ở Việt Nam, đến nay vẫn chưa có sàn nào được cấp phép chính thức, năm doanh nghiệp đang ở giai đoạn chờ cấp phép.
Doanh nghiệp lãi nhiều hơn mà cổ phiếu vẫn giảm
Trong quý 3, lợi nhuận sau thuế của gần 800 doanh nghiệp niêm yết tăng 35,8% so với cùng kỳ. Vậy mà VN-Index đóng cửa tháng 10 ở 1.741 điểm, giảm tháng thứ hai liên tiếp, và đến ngày 4/11 là 1.733 điểm, vẫn thấp hơn mức 1.784 điểm cuối năm 2025.
Thanh khoản cũng yếu: giá trị giao dịch bình quân tháng 10 khoảng 17.200 tỷ đồng mỗi phiên, thấp nhất năm và chưa bằng một nửa cùng kỳ năm trước. Riêng tháng 10, khối ngoại bán ròng gần 20.850 tỷ đồng, mức cao nhất năm, nâng tổng lượng bán ròng mười tháng lên khoảng 119.000 tỷ đồng (khoảng 4,6 tỷ USD), dù thị trường Việt Nam đã chính thức được FTSE nâng hạng từ ngày 21/9.
Như MBS nhận xét, chỉ số chung đang được nâng đỡ chủ yếu nhờ nhóm cổ phiếu Vingroup. Theo số liệu của MoneyGain mà Chứng khoán Mirae Asset dẫn lại, từ cuối năm 2025 đến đầu tháng 10, VN-Index chỉ giảm khoảng 2,6%, nhưng nếu bỏ nhóm Vingroup ra thì phần còn lại của thị trường đã giảm gần 15%.
Lợi nhuận tăng mà giá cổ phiếu vẫn giảm thì lý do vẫn nằm ở lãi suất. Nhà đầu tư nước ngoài có thể nhận gần 5% bằng USD từ trái phiếu Mỹ, trong khi nắm giữ cổ phiếu Việt Nam còn phải lo tiền đồng mất giá. Nhà đầu tư trong nước thì luôn có sẵn lựa chọn gửi tiết kiệm 5,5-7% gần như không rủi ro để so sánh.
Thị trường có thể khởi sắc trở lại khi lợi suất trái phiếu Mỹ và USD cùng giảm, vì lúc đó dòng tiền ngoại mới có lý do quay lại, cộng thêm phần tiền từ các quỹ đầu tư theo chỉ số FTSE sau nâng hạng. Phiên 4/11, khi lợi suất Mỹ giảm sau bầu cử, VN-Index tăng hơn 33 điểm và khối ngoại chỉ bán ròng khoảng 45 tỷ đồng, ít nhất trong chín phiên. Một phiên thì chưa nói lên được xu hướng, nhưng cho thấy chứng khoán Việt Nam đang phản ứng rất nhạy với lãi suất ở Mỹ.
Giá giảm trong khi lợi nhuận tăng nên cổ phiếu Việt Nam đã rẻ hơn so với vài năm gần đây. Người ta hay đo độ đắt rẻ bằng chỉ số P/E, là giá cổ phiếu chia cho lợi nhuận một năm của doanh nghiệp: P/E 12 lần nghĩa là bỏ ra 12 đồng để sở hữu 1 đồng lợi nhuận mỗi năm. Đầu tháng 10, theo Mirae Asset, P/E của VN-Index khoảng 12,1 lần, thấp hơn mức trung bình ba năm là 13,8 lần, và nếu bỏ nhóm Vingroup ra thì chỉ còn khoảng 10,1 lần.
Nhưng chính Mirae Asset lưu ý rằng khi tiền còn đắt, P/E thấp chưa đủ để gọi là cơ hội: một cổ phiếu P/E 8 lần có thể rất rẻ nếu lợi nhuận tiếp tục tăng 25%, nhưng sẽ thành "bẫy giá trị" nếu lợi nhuận năm sau giảm 30%. Theo Mirae Asset, điều nên xem là doanh thu, lợi nhuận và dòng tiền của doanh nghiệp có còn cải thiện hay không, chứ không chỉ là giá cổ phiếu đã giảm bao nhiêu.
Nhà đất ở thành phố lớn chững lại, nhà nghỉ dưỡng còn khó bán hơn
Ở Hà Nội, theo CBRE, quý 3 chỉ có khoảng 3.900 căn hộ được bán, giảm khoảng 66% so với cùng kỳ, còn giá căn hộ cũ ở mức khoảng 60 triệu đồng mỗi m², thấp hơn cùng kỳ năm trước khoảng 8%. Đây là lần đầu giá căn hộ cũ ở Hà Nội giảm so với cùng kỳ, sau nhiều năm tăng liên tục.
Ở TP.HCM, giá bán căn hộ mới vẫn tăng vì nguồn cung chủ yếu là căn hộ cao cấp, nhưng người mua đang tìm căn khoảng 3 tỷ đồng, trong khi phần lớn hàng mở bán có giá 7-8 tỷ. Cùng lúc ấy, nhiều khoản vay mua nhà đã hết thời gian ưu đãi và chuyển sang lãi thả nổi 12-15% một năm, mà như đã nói ở trên, nhà đất lại không nằm trong nhóm được ưu tiên giảm lãi.
Ở các thành phố biển, khách du lịch đông nhưng nhà nghỉ dưỡng vẫn rất khó bán. Mười tháng đầu năm, Khánh Hòa đón hơn 22,5 triệu lượt khách, tăng gần 51%, nhưng trên cả nước, quý 3 chỉ có 38 căn biệt thự nghỉ dưỡng được bán, còn shophouse nghỉ dưỡng không có giao dịch nào dù hơn 3.600 căn đang chào bán (theo DKRA).
Tiền cho thuê thu về khó đủ trả lãi vay, nhiều sản phẩm nằm trên đất có thời hạn 50 năm, và cả nước vẫn còn khoảng 150.000 căn bất động sản du lịch vướng pháp lý. Những công trình như sân bay Long Thành (dự kiến khai thác từ 24/12/2026) hay hội nghị APEC ở Phú Quốc (tháng 11/2027) tạo thêm kỳ vọng, nhưng từ lúc có hạ tầng đến lúc có người thuê, người ở thật thường mất nhiều năm. Ai đang cân nhắc mua nhà để ở có thể đọc thêm bài "Bạn bè mua nhà, còn mình?" trên TMB.
Tóm tắt bốn loại tài sản
Vàng
- Đang bị kéo xuống bởi
- Lãi suất Mỹ cao, USD mạnh
- Có thể tăng trở lại khi
- Fed dừng tăng lãi suất, lợi suất trái phiếu Mỹ giảm
- Rủi ro riêng ở Việt Nam
- Giá SJC cao hơn thế giới nhiều, chênh lệch mua bán lớn
Tài sản mã hóa
- Đang bị kéo xuống bởi
- Lãi suất cao, nhà đầu tư e dè, vụ hack Binance
- Có thể tăng trở lại khi
- Tiền trên thế giới rẻ hơn, cổ phiếu công nghệ ổn định trở lại
- Rủi ro riêng ở Việt Nam
- Chưa có sàn trong nước được cấp phép chính thức
Cổ phiếu
- Đang bị kéo xuống bởi
- Khối ngoại rút vốn, lãi tiết kiệm 5,5-7% hấp dẫn hơn
- Có thể tăng trở lại khi
- Lợi suất Mỹ và USD cùng giảm, vốn ngoại quay lại sau nâng hạng
- Rủi ro riêng ở Việt Nam
- Chỉ số dựa nhiều vào một nhóm nhỏ cổ phiếu
Nhà đất
- Đang bị kéo xuống bởi
- Lãi vay mua nhà cao, giá đã tăng nhanh giai đoạn 2023-2025
- Có thể tăng trở lại khi
- Lãi vay giảm, pháp lý dự án được tháo gỡ
- Rủi ro riêng ở Việt Nam
- Khoản vay hết ưu đãi, nhà nghỉ dưỡng vướng pháp lý
Ba kịch bản từ giờ đến 2027
Mình sẽ không gán xác suất cho từng kịch bản, vì một con số xác suất dễ khiến người đọc tưởng người viết biết nhiều hơn thực tế. Với mỗi kịch bản, mình chỉ nêu những điều kiện để nó xảy ra và các tài sản thường phản ứng thế nào trong hoàn cảnh ấy. Còn muốn biết mình đang đi về phía kịch bản nào, chúng ta có thể theo dõi các tín hiệu trong bảng ở cuối mục này.
Nếu chiến tranh hạ nhiệt và AI kiếm được tiền thật
Kịch bản này cần Mỹ và Iran đi đến một thỏa thuận đủ bền để giá dầu giảm về gần mức trước chiến tranh. Khi đó lạm phát Mỹ sẽ hạ dần, Fed có thể dừng tăng và thậm chí giảm lãi suất trong năm 2027. Nếu các công ty AI chứng minh được doanh thu đủ lớn để bù cho khoản chi khổng lồ, họ sẽ tiếp tục chi tiêu mà thị trường không còn quá lo, còn USD yếu đi thì tiền sẽ quay lại các thị trường mới nổi.
Việt Nam lúc ấy giữ được tăng trưởng cao, lạm phát về dưới 4,5%, và Ngân hàng Nhà nước có thêm dư địa để giảm lãi suất. Trong hoàn cảnh như vậy, vàng và tài sản mã hóa thường được hưởng lợi khi lãi suất giảm, cổ phiếu Việt Nam có cơ hội thu hút lại vốn ngoại, còn nhà đất sẽ phục hồi chậm hơn, trước hết ở những nơi có người ở thật và pháp lý rõ ràng.
Nếu mọi thứ giằng co và lãi suất cao kéo dài
Ở kịch bản này, chiến tranh không leo thang nhưng cũng không kết thúc hẳn, nên giá dầu vẫn dao động ở vùng cao. Lạm phát Mỹ quanh 3-4% và Fed giữ lãi suất cao lâu hơn mọi người mong. Các công ty vẫn chi mạnh cho AI, nhưng cứ vài tháng thị trường lại có một đợt bán tháo vì lo ngại như tháng 10 vừa rồi.
Việt Nam vẫn tăng trưởng khá nhưng thấp hơn mục tiêu 10%, lạm phát quanh 5%, lãi vay sản xuất giảm theo chỉ đạo còn mặt bằng lãi suất chung gần như đi ngang. Lúc này, giá các tài sản thường lên xuống trong một biên độ rộng mà không đi hẳn về hướng nào, và chỉ một tin chính trị cũng có thể đẩy giá đi rất xa trong một ngày rồi kéo lại ngay sau đó. Gửi tiết kiệm vẫn giữ được giá trị đồng tiền, còn người đang vay nhiều sẽ phải chịu lãi cao lâu hơn dự tính.
Nếu AI hụt hơi đúng lúc giá dầu tăng trở lại
Kịch bản xấu là khi eo biển Hormuz bị chặn lâu và giá dầu tăng vọt trở lại, đúng lúc các tập đoàn công nghệ bắt đầu cắt giảm chi tiêu cho AI, mà những gì vừa xảy ra với Alphabet có thể là dấu hiệu sớm.
Khi đó chứng khoán Mỹ có thể điều chỉnh mạnh, và kinh tế Mỹ có thể rơi vào suy thoái trong năm 2027. Với Việt Nam, đơn hàng điện tử sẽ chậm lại, nhập siêu và tỷ giá căng thẳng hơn, Ngân hàng Nhà nước khó giảm lãi suất dù kinh tế đang cần, và tăng trưởng hụt xa mục tiêu.
Nhìn lại những đợt bán tháo năm 2008 hay tháng 3/2020, ở giai đoạn đầu gần như mọi tài sản đều giảm cùng lúc, kể cả vàng, vì người ta bán bất cứ thứ gì có thể bán để lấy tiền mặt. Tài sản mã hóa và cổ phiếu thường giảm mạnh nhất, nhà đất ở Việt Nam thì giao dịch thưa hẳn đi, và những người vay nhiều có thể buộc phải bán tài sản. Đến khi Fed quay sang giảm lãi suất để hỗ trợ nền kinh tế, vàng thường là tài sản phục hồi sớm.
Những tín hiệu nên theo dõi
Giá dầu Brent và đàm phán Mỹ - Iran
- Xem khi nào
- Hằng ngày
- Nghiêng về kịch bản tốt khi
- Có thỏa thuận, giá dầu tiếp tục giảm
- Nghiêng về kịch bản xấu khi
- Hormuz bị chặn lại, giá dầu tăng vọt
Lạm phát Mỹ và quyết định của Fed (họp ngày 8-9/12)
- Xem khi nào
- Giữa mỗi tháng và sau mỗi cuộc họp
- Nghiêng về kịch bản tốt khi
- Lạm phát hạ, Fed thôi tăng lãi suất
- Nghiêng về kịch bản xấu khi
- Lạm phát tăng, Fed tăng tiếp
Lợi suất trái phiếu Mỹ 10 năm và chỉ số USD
- Xem khi nào
- Hằng tuần
- Nghiêng về kịch bản tốt khi
- Cùng giảm
- Nghiêng về kịch bản xấu khi
- Cùng tăng
Kế hoạch chi tiêu cho AI của các tập đoàn lớn
- Xem khi nào
- Mùa báo cáo lợi nhuận, cuối tháng 1 đến tháng 2/2027
- Nghiêng về kịch bản tốt khi
- Vẫn tiếp tục chi tiêu, doanh thu từ AI tăng rõ
- Nghiêng về kịch bản xấu khi
- Cắt giảm chi tiêu, hoặc dòng tiền âm nặng hơn
CPI Việt Nam (Cục Thống kê công bố đầu tháng)
- Xem khi nào
- Hằng tháng
- Nghiêng về kịch bản tốt khi
- Về dưới 4,5%
- Nghiêng về kịch bản xấu khi
- Trên 5% kéo dài
Lãi suất qua đêm liên ngân hàng
- Xem khi nào
- Hằng tuần
- Nghiêng về kịch bản tốt khi
- Ít biến động
- Nghiêng về kịch bản xấu khi
- Thường xuyên vọt lên trên 6%
Lãi suất tiết kiệm 12 tháng ở các ngân hàng lớn
- Xem khi nào
- Hằng tháng
- Nghiêng về kịch bản tốt khi
- Giảm dần
- Nghiêng về kịch bản xấu khi
- Tăng trở lại
Lãi suất tiền gửi và cho vay bình quân do Ngân hàng Nhà nước công bố
- Xem khi nào
- Hằng tháng, khoảng cuối tháng sau
- Nghiêng về kịch bản tốt khi
- Ngừng tăng vài tháng liền rồi giảm
- Nghiêng về kịch bản xấu khi
- Tiếp tục tăng
Tỷ giá trung tâm và giá USD ở ngân hàng
- Xem khi nào
- Hằng tuần
- Nghiêng về kịch bản tốt khi
- Ổn định
- Nghiêng về kịch bản xấu khi
- Tăng nhanh
Nợ xấu ngân hàng
- Xem khi nào
- Báo cáo tài chính quý 4, cuối tháng 1/2027
- Nghiêng về kịch bản tốt khi
- Đi ngang hoặc giảm
- Nghiêng về kịch bản xấu khi
- Tiếp tục tăng, tiền dự phòng mỏng thêm
Xuất khẩu điện tử và cán cân thương mại
- Xem khi nào
- Hằng tháng
- Nghiêng về kịch bản tốt khi
- Xuất khẩu tăng đều, nhập siêu thu hẹp
- Nghiêng về kịch bản xấu khi
- Xuất khẩu chậm lại, nhập siêu nới rộng
Morgan Housel có một khái niệm là "room for error", tức là luôn chừa sẵn một khoảng dư để chịu được những lúc mình tính sai. Theo Housel, một kế hoạch tài chính tốt là kế hoạch vẫn đứng vững khi mọi chuyện không diễn ra như dự tính. Nếu kế hoạch của bạn chỉ ổn khi kịch bản tốt xảy ra, thì kế hoạch ấy đang dựa vào may mắn nhiều hơn là tính toán.
Người đi làm, người kinh doanh và người đang có tài sản nên chuẩn bị gì?
Những lời khuyên chung như không mua trả góp những thứ không cần thiết hay không vay tiền để đi đầu tư, mình đã viết trong bài năm ngoái, nên ở đây mình chỉ nói thêm những điều riêng của thời điểm này.
Nếu đang đi làm, bạn thử ngồi tính xem trong một tuần, mình dành bao nhiêu thời gian cho việc soạn văn bản, nhập số liệu, tổng hợp báo cáo, những việc mà AI đã làm khá tốt. Phần thời gian đó càng lớn thì càng nên tự học cách dùng AI cho chính những việc ấy, trước khi công ty tìm ra cách để AI làm thay. Như ILO nhận định, phần lớn công việc sẽ thay đổi cách làm chứ không biến mất, và người biết dùng công cụ mới thường là người trụ lại được.
Ai làm trong các nhà máy điện tử hay những ngành gắn với xuất khẩu thì nên để ý thêm tín hiệu xuất khẩu ở bảng trên, vì nếu kịch bản xấu xảy ra, những ngành này sẽ bị ảnh hưởng sớm hơn. Khi ấy, một khoản dự phòng đủ sống trong vài tháng không có thu nhập sẽ cho chúng ta thời gian tìm một công việc phù hợp, thay vì phải nhận công việc đầu tiên đến tay.
Nếu đang kinh doanh, bạn có thể tận dụng các gói vay ưu đãi, nhưng nhớ là gói nào cũng có hạn mức và điều kiện. Vì chỉ đạo lần này xem xét giảm lãi cho cả những khoản đang vay, bạn nên hỏi thẳng ngân hàng xem khoản vay hiện tại của mình có được giảm hay không. Trước Quốc hội ngày 31/10, Thống đốc Phạm Đức Ấn nói thẳng rằng doanh nghiệp không nên dùng hai hệ thống bảng cân đối kế toán, một để khai thuế và một để đưa ngân hàng khi vay vốn.
Khoảng 98% doanh nghiệp Việt Nam là doanh nghiệp nhỏ và vừa, cũng là nhóm khó vay vốn nhất, nên giờ đây sổ sách minh bạch gần như là điều kiện để được giảm lãi. Khi lập kế hoạch cho năm 2027, sẽ an toàn hơn nếu tính với mức lãi vay như hiện nay thay vì trông chờ vào tiền rẻ.
Những mảng đang có tiền và chính sách đổ vào gồm hạ tầng nhờ đầu tư công và các dự án lớn được ưu tiên vốn ngân hàng như đường sắt tốc độ cao hay sân bay Gia Bình, chuỗi cung ứng cho các nhà máy FDI, du lịch quốc tế và các dịch vụ quanh những công trình lớn như sân bay Long Thành. Nhưng mảng nào cũng có rủi ro riêng: đầu tư công phụ thuộc vào tiến độ giải ngân, hàng điện tử phụ thuộc vào chu kỳ AI, còn du lịch phụ thuộc vào giá vé máy bay và giá dầu.
Nếu đang có tài sản hoặc tiền nhàn rỗi, có vài việc bạn làm được ngay mà không cần biết kịch bản nào sẽ xảy ra. Đang vay mua nhà thì nên tính lại số tiền phải trả mỗi tháng khi hết ưu đãi. Chẳng hạn, một khoản vay 1 tỷ đồng trong 20 năm, trả góp đều mỗi tháng, ở mức lãi 7,5% một năm thì mỗi tháng phải trả khoảng 8,1 triệu đồng, nhưng nếu lãi lên 13% thì số tiền này tăng lên khoảng 11,7 triệu, nhiều hơn gần 45%.
Nếu với mức 13%, ngân sách gia đình không còn cân đối được, thì nên tính chuyện trả bớt nợ hoặc bàn với ngân hàng ngay từ bây giờ. Như chuyên gia Lê Quốc Kiên nói với Vietstock, giữ hay bán nên dựa vào sức chịu đựng tài chính của mình, và bán chủ động bao giờ cũng tốt hơn bị buộc phải bán.
Nếu đang để tài sản mã hóa trên sàn, vụ Binance là dịp để xem lại mình đang để bao nhiêu ở đó và vì sao lại để ở đó. Còn nếu đang mua vàng miếng, hãy nhớ giá mình trả đang cao hơn giá thế giới khá nhiều, nên ngoài chuyện giá thế giới lên xuống, mình còn có thể lỗ vì khoảng chênh ấy.
Dù là khoản đầu tư nào, câu hỏi mình từng viết trong bài về 10 năm đầu tư vẫn dùng được: nếu kịch bản tồi tệ nhất xảy ra, khoản này giảm 50% hoặc mất trắng, thì chất lượng cuộc sống của gia đình mình có bị ảnh hưởng hay không? Nếu câu trả lời là có, thì việc giảm khoản đó xuống mức mình chịu được còn quan trọng hơn chuyện đoán đúng kịch bản nào sẽ xảy ra.
Vì sao kinh tế tăng trưởng mà tài sản vẫn giảm
Quay lại câu hỏi ở đầu bài, GDP Việt Nam năm nay tăng nhanh là nhờ xuất khẩu, FDI và đầu tư công, trong khi giá tài sản lại phụ thuộc nhiều hơn vào lãi suất, dòng tiền quốc tế và kỳ vọng của người mua. Hai chuyện này có liên quan đến nhau nhưng không đi cùng nhịp. Kinh tế vẫn có thể tăng 9% trong lúc tiền trên thế giới đắt lên, và khi tiền đắt lên thì tài sản nào cũng bị đem ra so với một khoản gửi gần như không rủi ro mà vẫn trả gần 5% mỗi năm.
Năm ngoái mình viết: "Hoàng hôn của chu kỳ này sẽ được tiếp nối bởi bình minh của chu kỳ sau." Chưa ai biết bình minh ấy sẽ đến vào năm 2027 hay muộn hơn, nhưng để đón được nó, trước hết chúng ta cần đi qua được những tháng khó khăn mà không phải bán tài sản lúc giá thấp hay vay thêm để cầm cự. Bạn có thể bắt đầu bằng việc tự hỏi: nếu kịch bản xấu xảy ra trong năm 2027, thu nhập và tài sản của mình sẽ ra sao, và mình cầm cự được bao lâu?
Câu hỏi thường gặp
Vì sao vàng giảm giữa lúc có chiến tranh năm 2026?
Vì lãi suất ở Mỹ tăng và USD mạnh lên. Vàng không trả lãi, nên khi trái phiếu chính phủ Mỹ trả gần 5% mỗi năm, nắm giữ vàng trở nên kém hấp dẫn hơn. Giá vàng có lúc thấp hơn đỉnh tháng 1 khoảng 30%, rồi tăng trở lại sau bầu cử giữa kỳ ở Mỹ đầu tháng 11.
Vì sao Fed lại tăng lãi suất trong năm 2026?
Vì lạm phát ở Mỹ tăng trở lại, chủ yếu do giá dầu leo thang sau khi chiến tranh với Iran nổ ra cuối tháng 2. Ngày 17/9, Fed tăng lãi suất lên 3,75-4%, lần tăng đầu tiên kể từ tháng 7/2023, rồi giữ nguyên ở cuộc họp tháng 10.
Lãi suất ở Việt Nam năm 2027 sẽ tăng hay giảm?
Lãi vay cho sản xuất kinh doanh nhiều khả năng giảm theo Công văn 9608 của Ngân hàng Nhà nước, lãi tiền gửi có thể giảm nhẹ rồi đi ngang, còn lãi vay mua nhà giảm chậm hơn. Khó có giai đoạn tiền rẻ như năm 2020-2021 chừng nào lạm phát còn quanh 5% và Fed chưa giảm lãi suất.
AI ảnh hưởng tới kinh tế và việc làm ở Việt Nam như thế nào?
Chín tháng đầu năm, xuất khẩu máy tính, điện tử và linh kiện tăng gần 60%, phần lớn nhờ nhu cầu phần cứng cho AI. ILO ước tính khoảng 11,5 triệu lao động Việt Nam có thể chịu tác động của AI tạo sinh, nhưng chỉ khoảng 1 triệu người có nguy cơ bị thay thế hoàn toàn.
Bài có dự đoán giá vàng, bitcoin hay giá nhà không?
Không. Bài đưa ra ba kịch bản cho nền kinh tế, cách các tài sản thường phản ứng trong mỗi kịch bản và các tín hiệu để theo dõi, không có giá mục tiêu hay khuyến nghị mua bán. Quyết định nào cũng nên dựa vào hoàn cảnh tài chính của chính bạn.