Thuế tài sản mã hóa tại Việt Nam năm 2026
Người chuyển nhượng tài sản mã hóa tại Việt Nam phải nộp thuế thu nhập cá nhân 0,1% trên giá trị mỗi lần giao dịch, theo Thông tư 32/2026/TT-BTC có hiệu lực từ 01/07/2026. Nếu chỉ nắm giữ mà chưa bán, bạn chưa phát sinh nghĩa vụ thuế.
Thuế tài sản mã hóa năm 2026 là bao nhiêu?
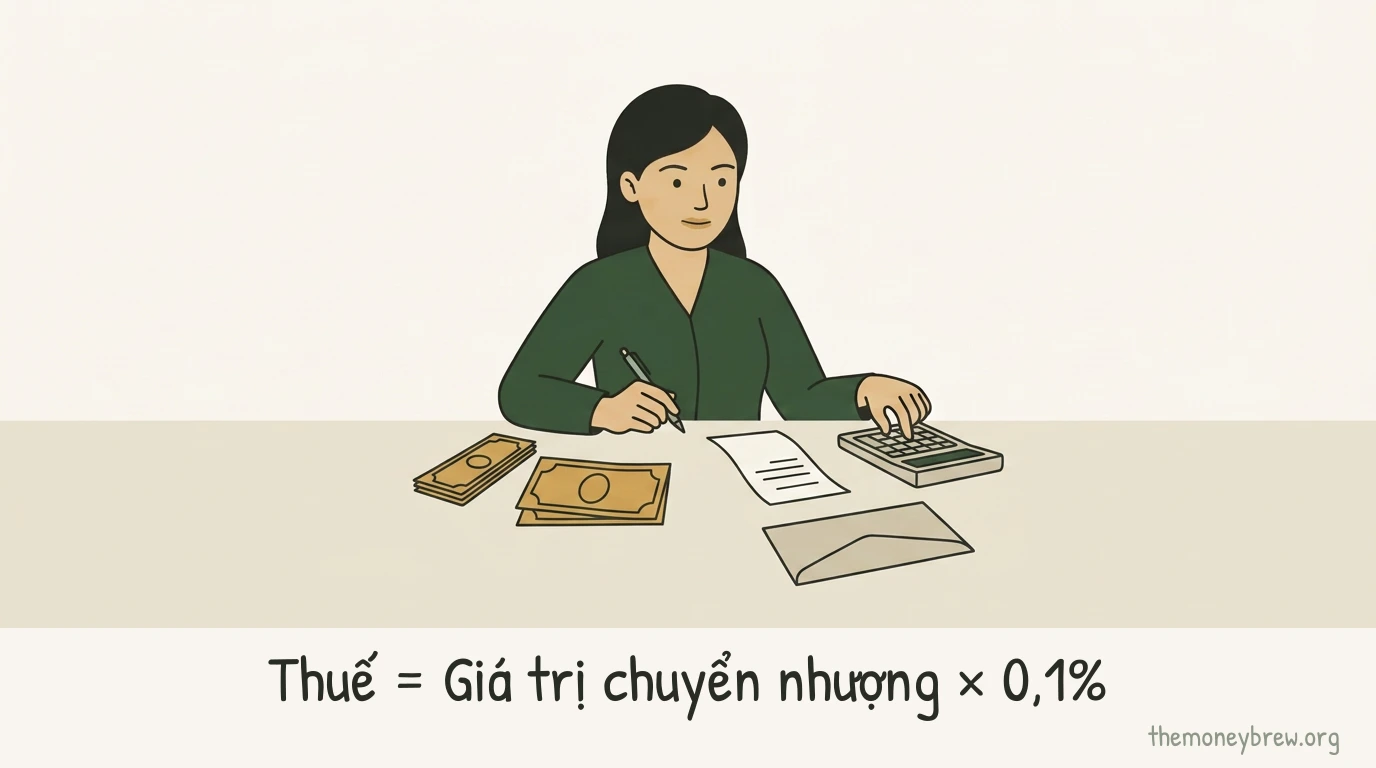
Thuế thu nhập cá nhân đối với hoạt động chuyển nhượng tài sản mã hóa là 0,1% trên giá trị chuyển nhượng mỗi lần, theo Thông tư 32/2026/TT-BTC có hiệu lực từ 01/07/2026. Đây là mức cố định, minh bạch, không phân biệt lãi hay lỗ - bạn nộp 0,1% trên tổng giá trị giao dịch, chứ không phải trên phần lãi.
Mức thuế này đi cùng việc Luật Công nghiệp công nghệ số (71/2025/QH15) công nhận tài sản mã hóa là một loại tài sản theo pháp luật Việt Nam.
Ai phải nộp thuế tài sản mã hóa?
Cá nhân tại Việt Nam có chuyển nhượng tài sản mã hóa thì phải nộp thuế thu nhập cá nhân. Nghĩa vụ phát sinh khi bạn bán, trao đổi hoặc chuyển nhượng tài sản mã hóa, bất kể giao dịch trong nước hay qua sàn nước ngoài. Người chỉ mua và giữ dài hạn thì chưa phải nộp.
Cách tính thuế 0,1%
Công thức rất đơn giản: thuế phải nộp bằng 0,1% nhân với giá trị chuyển nhượng của mỗi lần giao dịch. Bảng dưới minh họa số thuế tương ứng với từng mức giá trị giao dịch phổ biến.
| Giá trị chuyển nhượng | Thuế phải nộp (0,1%) |
|---|---|
| 10 triệu đồng | 10.000 đồng |
| 50 triệu đồng | 50.000 đồng |
| 100 triệu đồng | 100.000 đồng |
| 1 tỷ đồng | 1 triệu đồng |
Ví dụ: bạn bán 100 triệu đồng tài sản mã hóa trong một lần thì thuế là 100.000 đồng, dù lần bán đó lãi hay lỗ. Nếu bạn bán coin lấy USDT rồi mới đổi USDT sang tiền đồng qua P2P, mỗi lần chuyển nhượng đều có thể phát sinh thuế, nên bạn nên lưu lại lịch sử giao dịch để đối chiếu khi kê khai.
Khi nào phát sinh nghĩa vụ thuế?
Nghĩa vụ thuế phát sinh đúng thời điểm bạn thực hiện giao dịch chuyển nhượng (bán hoặc trao đổi) tài sản mã hóa. Chỉ mua vào, giữ trong ví cá nhân, hoặc chuyển tài sản giữa các ví của chính mình thì không phát sinh nghĩa vụ. Nên lưu lại hóa đơn và lịch sử giao dịch để kê khai cho đúng khi cần.
So sánh thuế với các kênh đầu tư khác
Mức thuế 0,1% của tài sản mã hóa ngang với chứng khoán và thấp hơn nhiều so với bất động sản. Bảng dưới giúp bạn hình dung vị trí của tài sản mã hóa trong hệ thống thuế hiện hành.
| Loại tài sản | Thuế chuyển nhượng |
|---|---|
| Tài sản mã hóa | 0,1% mỗi lần |
| Chứng khoán | 0,1% mỗi lần |
| Bất động sản | 2% giá chuyển nhượng |
- Tài sản mã hóa0,1%
- Chứng khoán0,1%
- Bất động sản2%
Rủi ro khi chậm nộp hoặc không nộp thuế
Không kê khai hoặc nộp thiếu thuế có thể dẫn đến tiền phạt chậm nộp và bị truy thu theo quy định quản lý thuế. Khi khung pháp lý đã rõ từ 2026, cơ quan thuế có đầy đủ cơ sở để kiểm soát nghĩa vụ thuế. Chủ động kê khai đúng giúp bạn tránh rủi ro bị xử lý về sau.
Lưu ý khi kê khai thuế tài sản mã hóa
Theo dõi hướng dẫn kê khai chính thức từ cơ quan thuế và đối chiếu với văn bản pháp luật hiện hành. Lưu đầy đủ lịch sử giao dịch, giá trị chuyển nhượng và thời điểm giao dịch để làm căn cứ kê khai. Giao dịch giá trị lớn hoặc phức tạp thì nên tham khảo chuyên gia thuế hoặc kế toán.
Lịch sử giao dịch và chứng từ nộp thuế cũng giúp bạn giải thích nguồn tiền dễ hơn khi rút tiền về ngân hàng hoặc dùng số tiền đó mua tài sản lớn.
Giao dịch ngoài sàn được cấp phép có bị phạt không?
Nghị định 284/2026/NĐ-CP về xử phạt trong lĩnh vực tài sản mã hóa có hiệu lực từ 01/09/2026. Với nhà đầu tư trong nước giao dịch không thông qua tổ chức được Bộ Tài chính cấp phép, Điều 9 quy định mức phạt 30 đến 50 triệu đồng. Đây là mức áp cho tổ chức; theo Điều 4, cá nhân có cùng hành vi bị phạt bằng một nửa, tức 15 đến 25 triệu đồng.
Mức phạt với nhà đầu tư gắn với Điều 7 Nghị quyết 05/2025/NQ-CP và chỉ áp dụng sau 6 tháng kể từ khi tổ chức cung cấp dịch vụ đầu tiên được cấp phép. Trước mốc đó, chế tài với nhà đầu tư trong nước chưa bắt đầu tính. Ngoài ra, tổ chức cung cấp dịch vụ tài sản mã hóa khi chưa có giấy phép bị phạt 180 đến 200 triệu đồng (Điều 7 Nghị định 284/2026/NĐ-CP).
| Đối tượng giao dịch ngoài sàn được cấp phép | Mức phạt (Điều 9 khoản 1) |
|---|---|
| Cá nhân | 15 đến 25 triệu đồng |
| Tổ chức | 30 đến 50 triệu đồng |
Đã có sàn tài sản mã hóa nào được cấp phép chưa?
Tính đến 07/11/2026, chưa có sàn trong nước nào được cấp phép vận hành chính thức. 5 đơn vị (CAEX, TCEX, VIXEX, SCEX, VN Digital Asset) đã được Bộ Tài chính chấp thuận nguyên tắc và đang hoàn thiện hồ sơ, trong đó CAEX và SCEX đã đủ vốn điều lệ 10.000 tỷ đồng.
Chừng nào chưa có sàn được cấp phép thì mốc 6 tháng nói trên chưa bắt đầu tính.
| Sàn | Trạng thái | Vốn điều lệ công bố |
|---|---|---|
| CAEX | Đã duyệt nguyên tắc | 10.000 tỷ đồng |
| TCEX | Đã duyệt nguyên tắc | 101 tỷ đồng |
| VIXEX | Đã duyệt nguyên tắc | 1.000 tỷ đồng |
| SCEX | Đã duyệt nguyên tắc | 10.000 tỷ đồng |
| VN Digital Asset | Đã duyệt nguyên tắc | 1.000 tỷ đồng |
Câu hỏi thường gặp
Thuế tài sản mã hóa tại Việt Nam là bao nhiêu phần trăm?
0,1% trên giá trị chuyển nhượng mỗi lần, theo Thông tư 32/2026/TT-BTC có hiệu lực từ 01/07/2026.
Tôi nắm giữ tài sản mã hóa nhưng chưa bán, có phải nộp thuế không?
Không. Nghĩa vụ thuế chỉ phát sinh khi bạn chuyển nhượng (bán hoặc trao đổi), không phát sinh khi chỉ nắm giữ.
Thuế tính trên phần lãi hay trên tổng giá trị giao dịch?
Trên tổng giá trị chuyển nhượng của mỗi lần giao dịch, không phân biệt lãi hay lỗ.
Giao dịch trên sàn nước ngoài có phải nộp thuế không?
Nghĩa vụ thuế phát sinh khi có chuyển nhượng, không phân biệt trong nước hay qua sàn nước ngoài. Bạn nên thận trọng và theo dõi hướng dẫn chính thức.
Thuế tài sản mã hóa có cao hơn chứng khoán không?
Không. Cả hai đều 0,1% mỗi lần chuyển nhượng. Thuế bất động sản cao hơn nhiều ở mức 2%.
Tôi cần làm gì để kê khai thuế đúng?
Lưu giữ lịch sử giao dịch, giá trị và thời điểm chuyển nhượng, sau đó theo dõi hướng dẫn kê khai chính thức từ cơ quan thuế.
Chậm nộp thuế có bị phạt không?
Có. Việc chậm nộp hoặc nộp thiếu có thể bị phạt chậm nộp và truy thu theo quy định quản lý thuế hiện hành.
Bán lỗ có phải nộp thuế không?
Có. Vì thuế tính trên giá trị bán chứ không tính trên lợi nhuận, giao dịch lỗ vẫn phát sinh thuế 0,1% khi bạn bán.
Giao dịch ngoài sàn được cấp phép bị phạt bao nhiêu?
Theo Điều 9 Nghị định 284/2026/NĐ-CP (hiệu lực từ 01/09/2026), nhà đầu tư trong nước giao dịch không thông qua tổ chức được Bộ Tài chính cấp phép bị phạt 30 đến 50 triệu đồng. Đây là mức áp cho tổ chức; cá nhân bị phạt bằng một nửa, tức 15 đến 25 triệu đồng. Mức phạt chỉ áp dụng sau 6 tháng kể từ khi tổ chức cung cấp dịch vụ đầu tiên được cấp phép, theo Nghị quyết 05/2025/NQ-CP.
Đã có sàn tài sản mã hóa nào được cấp phép ở Việt Nam chưa?
Tính đến 07/11/2026, chưa có sàn trong nước nào được cấp phép vận hành chính thức. 5 đơn vị (CAEX, TCEX, VIXEX, SCEX, VN Digital Asset) đã được Bộ Tài chính chấp thuận nguyên tắc và đang hoàn thiện hồ sơ, trong đó CAEX và SCEX đã đủ vốn điều lệ 10.000 tỷ đồng.
Xem tiến độ cấp phép các sàn trong nước
So sánh 5 sàn tài sản mã hóa đã được chấp thuận nguyên tắc, vốn điều lệ và trạng thái cấp phép, cập nhật theo nguồn công khai.